SUN MONEY:投資追星:非洲經濟潛力 基金深信不疑
上周提到一些基金經理對新興市場及前沿市場的綜合看法,亦談到拉丁美州的發展趨勢,現在繼續談論非洲、歐洲及亞洲。

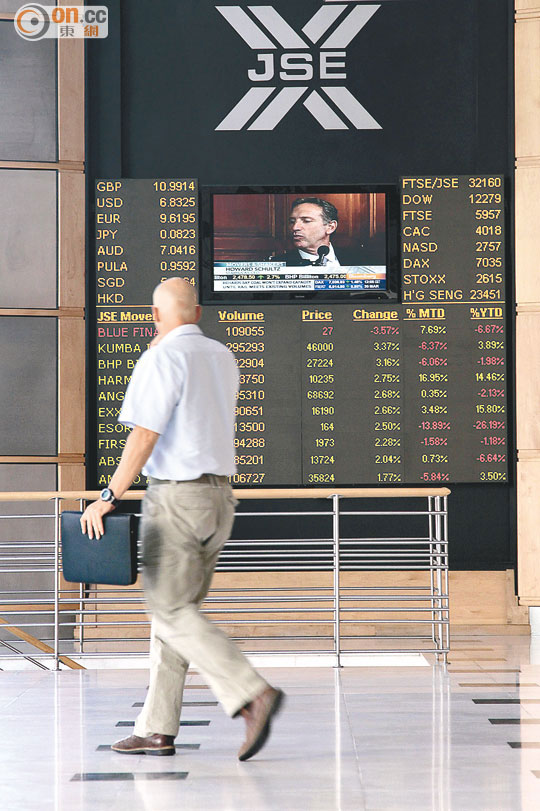
基金經理持有的非洲股票中,不少以南非上市的公司為主。圖為南非約翰內斯堡證券交易所。
記得在訪問T. Rowe Price非洲及中東基金經理Oliver Bell時,他指着一幅非洲地圖說:「非洲大致來說非常和平。」地圖中只有3個代表動亂的熱點。旁邊是另一幅七十年代的非洲地圖,當時有20個熱點密佈。
首選南非上市公司
Bell對該地區的潛力深信不疑,並提到有研究指,未來五年,世界增長最快的十個經濟體中,其中八個來自非洲。
現時非洲有大量年輕人口可以迅速轉化為勞動力,教育比例亦逐步提升。此外,非洲的總債務佔GDP比例從○○年的60%,下降到現在約20%。
Bell持有的非洲股票中,大部分屬於南非公司,但業務一般涉足更廣泛的非洲地區。不少基金經理均認為,流動性是投資非洲的關鍵問題。大多數非洲的證券交易所都欠缺足夠的流動資金,因此,基金經理通常都會選擇在南非上市的公司。
Wasatch Frontier Emerging Small Countries的基金經理Laura Geritz亦花了不少時間研究如波蘭、土耳其、克羅地亞、立陶宛和拉脫維亞等歐洲前沿市場。譬如說,瑞信的研究指出,波蘭受出口、家庭開支和政府開支增加帶動,經濟增長去年上半年出現反彈,其通脹率亦保持在該國央行的目標範圍。「當中不少國家受到歐元區危機的衝擊。」她補充,雖然這些市場估值顯得便宜,惟流動性仍是個問題。
土耳其是另一個受基金經理注目的國家。Alger的新興市場基金經理Medenica認為土耳其有吸引力,除了有良好的經濟增長,該國政府於近十年頗為穩定,而且持續進行經濟改革。唯一要擔心的,是靠近敍利亞等中東熱點地區。
談到投資新興市場,可能沒多少人比鄧普頓的麥博士更有經驗。當被問及「美國或中國對新興市場更有影響力?」他肯定地說:「以市值計,中國是亞洲新興市場的最大貿易夥伴。任何關於中國經濟增長的消息,總是很快就被各地的基金經理消化。」