板塊攻防戰:蒙牛乳業抗跌力強
去年內地乳企掀起併購潮,加上奶荒問題及落實單獨二孩政策,乳業股成功跑贏大市。

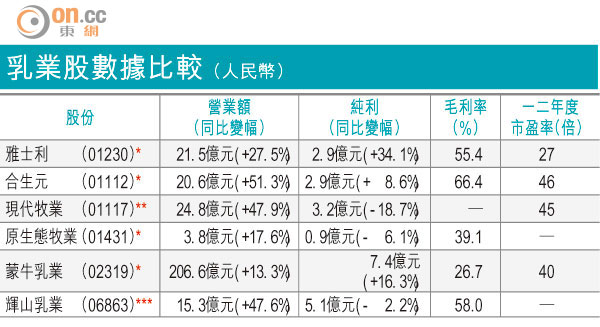
雖然板塊估值已升至偏高水平,不過隨着○八年毒奶事件淡化,加上乳企監管日趨嚴格,市場對國產奶粉安全重拾信心,相信未來需求增長強勁,龍頭股蒙牛乳業(02319)中長線仍值得看好,抗跌力強,而其他規模較小的股份亦具購併概念。
內地推動提高乳品行業集中度,去年五月蒙牛增持現代牧業(01117),其後六月收購雅士利(01230),兩個動作有助確保優質原奶供應以及開拓嬰幼兒配方奶粉市場,版圖擴至上下游兼備,股價於去年下半年開始起動。
合生元競爭力提升
本月公司再有新計劃,就是發展多元化產品,與美資公司WhiteWave Foods買下雅士利鄭州工廠,日後雙方均可更專注於主業,蒙牛產銷液體奶、雅士利產銷奶粉。
至於從法國及美國進口原奶的合生元(01112),主打高端嬰幼兒奶粉及營養產品,去年股價狂飆1.85倍。為縮短向客戶供應新品牌「素加」的時間,本月公司收購長沙營可,主要是看中其每年可製造3萬至5萬噸嬰幼兒配方奶粉的產能,競爭力進一步提升,只要業績能保持高增長,股價仍具上升空間。兩股基本面均不俗,但估值計則似乎以蒙牛較值博。
另外,原生態牧業(01431)及輝山乳業(06863)同是半新股。輝山除產銷原奶外、亦賣液態奶、奶粉及穀物產品,擁有高達12.8萬頭乳牛,具品牌效應,潛力應不錯,可視為冷敲對象。
去年十一月蒙牛股價跌穿100日線後迅即回勇,展現不俗的承接力,近日該股主要在高位整固,上周五收報36.15元,跌幅0.4%,距離去年十月的一年高位38.45元不遠,短線目標40元。