大行報告:華電福新增長加快
瑞銀發表研究報告指,為反映華電福新(00816)再生能源業務增長加快,將其評級由「中性」上調至「買入」,目標價亦由3.2元升至4元,相當於一四年市盈率11.6倍。

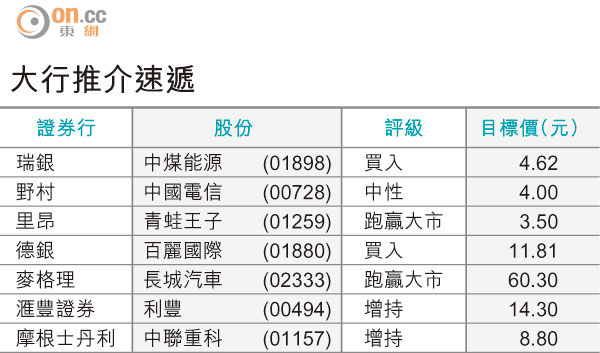
大行推介速遞
該行又分別將華電福新一三至一五年每股盈測分別上調7%、13%及12%,以反映利息成本下降,及風電項目產能由每年600至800MW擴充至1GW,光電項目產能亦由每年50MW增至150至200MW。該行亦同時考慮到公司火電廠獲批的脫硝和除塵收費,惟已被一四及一五年發行約5%新股或20%未行使H股的假設所抵銷。
該行引述華電福新管理層表示,即使增長加快,但其新增風電及光電項目的投資指標,仍維持至少10至12%的股本回報率。另外,公司指現仍在尋找不同的集資途徑,該行認為公司以每年行使股東會批准發行新股的權利,取代一次過大規模配股的做法合理。