大行報告:中海石化具下跌風險
瑞銀發表報告指,中海石化(03983)股價自七月底起強勁反彈,主要是由於甲醇價格勝預期,不過,該行預期甲醇價格現已見頂,並將於明年首季及次季回落,同時認為公司現價相當於一四年市盈率10.3倍,將面對很大的下跌風險,故維持其「沽出」評級,目標價3.6元。

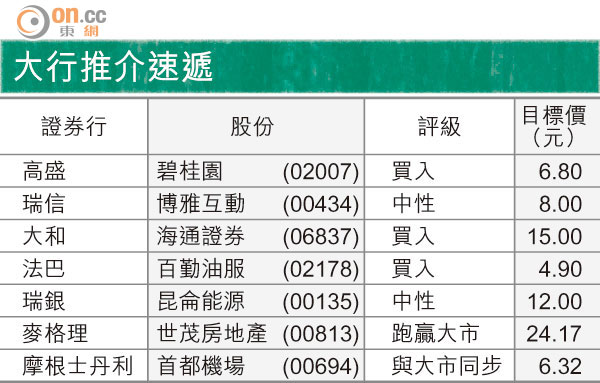
大行推介速遞
該行預測,中海石化一三至一四年甲醇價格將增長一成,故分別上調其今、明兩年的每股盈利預測15%及17%,但維持長期預測不變,並預計公司一五年的甲醇價格將較一四年下跌10%。另外,該行認為內地燃氣短缺的情況將得到紓緩,長遠而言甲醇產能過剩將成為行業的不明朗因素。
該行又指,相信內地未來數年將繼續上調天然氣價格,由於中海石化以市價向中石油(00857)購買天然氣,因此將對公司造成負面影響。同時預期煤價前景疲弱,長遠亦將對尿素及甲醇價格購成壓力。