大行報告:華電福新盈測上調
美銀美林發表研究報告表示,華電福新(00816)受惠風電及核電產能增加,預計一六年清潔能源佔其整體利潤75%,公司一三至一六年每股盈利複合增長率可達23.8%,故重申「買入」評級,目標價由3.3元升至3.9元,相當於一五年市盈率11倍,較同業平均的13至15倍為低。

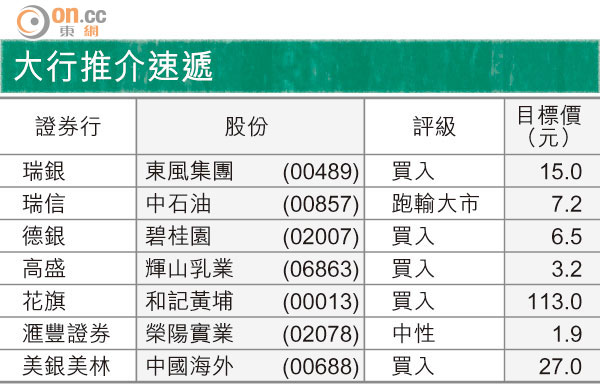
大行推介速遞
該行指,華電福新現時風電場的發電裝置容量達3,027兆瓦,地方政府已初步批准公司再新增1萬兆瓦的風電場容量。公司的火電、水電及核電業務均有現金流入增長,相信有能力在不增加負債比率下,同時具資金擴充業務。
報告又指,隨着四個在建的核電站陸續完成,預期華電福新的盈利將增加,故上調其一五至一六年每股盈利預測17至22%。另外,發改委正審批其另外兩個核電站,福建未來數年增加核電應用後,該行對燃煤機組使用時數下降5%的預測或過分保守,華電福新一五年的每股盈利可再調高4.3%。