大行報告:安東油服具市場優勢
野村發表報告,認為安東油服(03337)有潛力成為未來十年行業中結構性增長最佳的企業,加上其負債率低於10%,資產負債表穩健,預期其一二至一四年每股盈利複合年增長率將達22%,而一三及一四年度純利則將分別按年增長26%及20%,故首予其「買入」評級,目標價5.8元,相當於一四年預測市盈率的22倍。

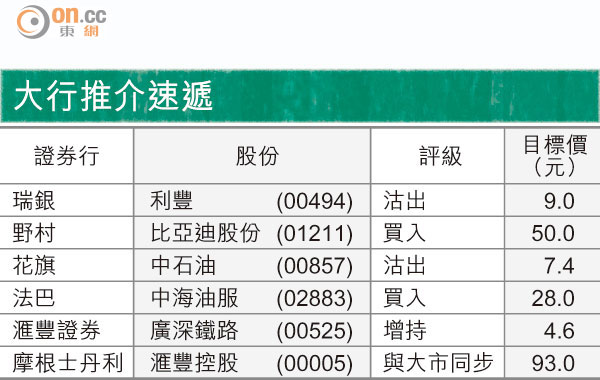
大行推介速遞
該行指,安東油服在不斷增長頁岩氣市場中佔有優勢,除了是斯倫貝謝的戰略合作夥伴,亦與中石油(00857)及中石化(00386)關係密切。另內地積極發展非常規天然氣,將提升對多段壓裂、連續油管服務和定向鑽井服務的需求,而該三項均為安東油服的主要產品種類。
該行表示,除擴大訂單之外,其他刺激安東油服股價上升的催化劑,還包括其一三年度業績勝預期、中石油和中石化一四年的資本開支指引、明年公布的頁岩氣補貼及天然氣價格上升、任何策略性收購或斯倫貝謝可能作出增持。