大行報告:中生製藥前景審慎
美銀美林發表研究報告指,中生製藥(01177)第三季業績表現略勝預期,故將其目標價由4.2元上調至4.8元。不過該行對其前景仍抱審慎態度,認為內地反貪腐活動帶來的影響尚未消除,藥物降價政策亦造成衝擊,預料公司第四季銷售將趨疲弱,而現價已相當於預測一四年市盈率20倍,相信已充分反映其明年的增長潛力,故維持其「跑輸大市」評級。

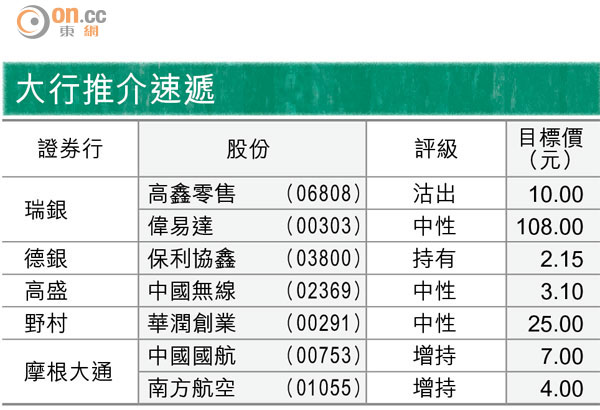
大行推介速遞
該行表示,中生製藥第三季營業收入增加34%,純利則增長25%,與市場預期一致。而由於腫瘤藥物的利潤較高,其毛利率亦較去年改善1.8個百分點,至80.9%。
報告指,中生製藥主要藥物如天晴甘美及潤眾,第三季銷售增長40%及60%,該行對該兩種藥物全年預測不變。又認為雖然現時新腫瘤藥物盈利貢獻不大,惟隨着藥物被納入國家醫保目錄及進入招標程序,相信其收入將加速增長。