大行報告:華潤水泥盈測上調
瑞銀發表研報告指,華潤水泥(01313)股價今年七月初至今已累升逾四成,除安徽海螺(00914)之外,跑贏其他水泥股,主要是廣東及廣西水泥價格強勁所帶動,兩地水泥價格於第三季已分別上升42%及31%。該行相信水泥價格將保持強勁,故重申潤泥「買入」評級,目標由5.3元上調至6元。

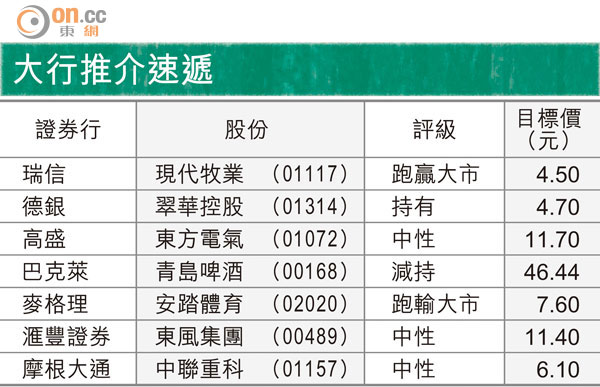
大行推介速遞
該行表示,由於廣東及廣西兩地供需關係將進一步改善,相信水泥價格將更強勁。需求方面,該行認為在一三年固定資產投資回升下,一四年水泥價格升勢將持續。而供應方面,由於政府更堅決解決產能過剩問題,兩地的新增產能已放緩,不少計劃建立的生產線,可能無法獲得許可證。
該行又指,鑑於對水泥平均售價較高的假設,將潤泥一三至一五年每股盈利預測分別由為0.41元、0.47元及0.49元上調至0.5元、0.55元及0.55元。