股海實戰:紛美包裝 值得跟進
隨着人行重啟逆回購,A股靠穩,港股上周亦重上23,000點樓上。投資者正觀望內地即將召開的十八屆三中全會,此前官方繼續「維穩」的可能性高,預期指數維持窄幅波動,炒股唔炒市。眨眼踏入十一月,倒數年底前內地發出4G牌照的限期愈來愈近,上周個別手機股表現突出,照計中資電訊及相關設備股應該仲有一轉炒,阿莊一路等翻兜中興通訊(00763)的機會,但似乎16元水平有一定承接,周內會決定係咪再買番。

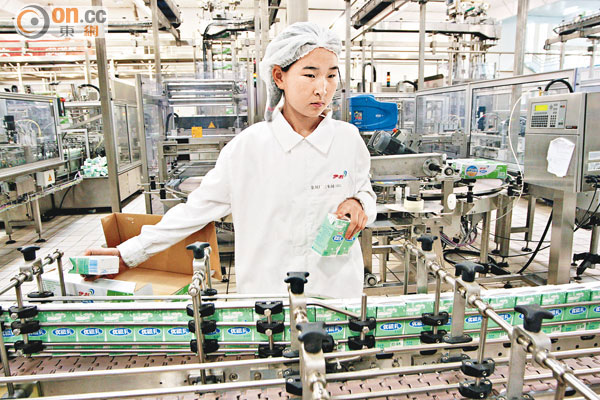
內地多個知名乳製品及軟性飲料生產商,均為紛美包裝的客戶。(資料圖片)
臨近年尾,發展商鬥快推出新盤套現,唔少發展商變相幫買家支付辣招下須多繳的稅項,成功吸引買家上車。雖然新盤利潤相對減少,但相信即使樓價下調一至兩成,對地產商的毛利率影響,已頗大程度反映在目前的估值上。
美聯受惠樓市改善
事實上,人仔不斷升值,與美元掛勾的港元資產相對貶值,若然樓價跌兩成,計埋貶值因素,在香港經濟維持穩定的大前提之下,呢個調整幅度經已差唔多,一旦用家動身入場,樓市交投改善,地產股估值將獲支持。從事代理業務的美聯集團(01200)有望受惠樓市成交回升,短線反彈主要阻力在3.4元水平,跌穿3元止蝕。
近月一隻有基金積極增持的股份,乃紛美包裝(00468)。紛美乃全球第二大輥式送料無菌包裝供應商,亦係內地主要替代供應商,產銷各類無菌包裝,內地多個乳製品及非碳酸軟飲料生產商均為其客戶。今年上半年,紛美錄得收益9.8億元人仔,同比升14%,其中八成多收入來自內地市場;期內純利1.42億元人仔,同比跌一成,毛利率降4.8個百分點至27.4%,主要是仍處達產期間的歐洲工廠運營成本較高,致令銷售成本上升所致。
截至去年底,紛美的產能為174億個包裝。隨着在山東建設第三條生產線,料可於年底帶來額外每年40億個包裝的產能。內地產能規模擴張帶來規模效益,正好配合乳企提升產銷質素下對高質產品包裝的需求增加,而成功拓展歐洲市場,亦可為估值加分。上月,三大基金股東先後增持紛美股權,平均價約在4.5元水平,足見長線投資者亦繼續捧場。上周五紛美股價以全日高位5.1元收市,升幅4.5%,可緊跟大戶行事,逢回吐收集,以14年度預測市盈率15倍計,合理值6元,主要支持在4.5元水平。