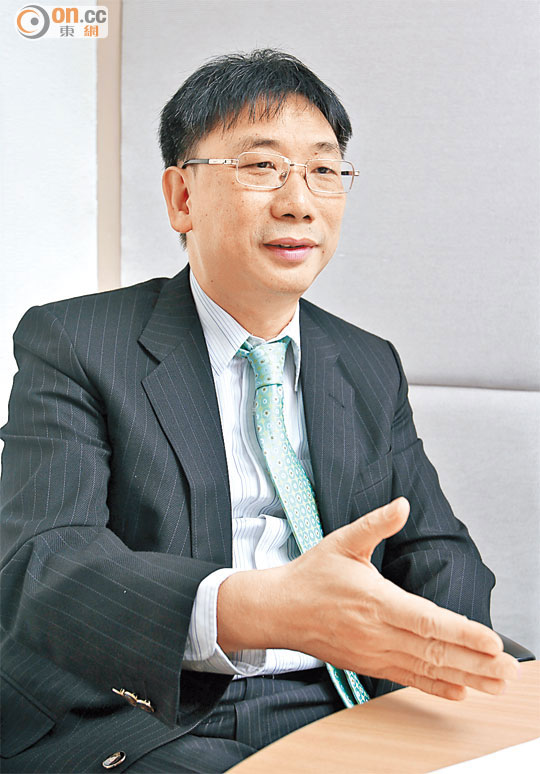
交銀信託擁10萬積金戶
總結受託人在強積金半自由行的成績,交銀信託行政總裁李紹基接受訪問時坦言,保險公司整體較銀行受託人佔優,惟該公司專攻理財客戶,亦不時推優惠作招徠,一年下來遂能「打成平手」。

交銀信託李紹基坦言,未來續以穩守客戶群為首任。
市佔率2% 力吸新客
交銀信託現有約10萬個強積金帳戶,市佔率約2%,李紹基未有透露目標市佔率,僅稱會繼續穩守客戶群。面對市場競爭激烈,交銀信託定位明確主攻理財客,近期更推轉會優惠,勢吸新客戶。客戶轉入強積金供款,可按金額規模,及是否信用卡或私人貸款客戶,享基金單位回贈優惠,該公司冀為客戶提供一籃子理財服務。
強積金網站顯示,交銀信託一二年度的基金開支比率(FER)為1.35至2.21%,惟未反映該公司於今年初下調三隻成分基金收費,包括下調「恒指成份基金」收費至0.85%。
受託人除了直接減收費,亦不時推出基金單位回贈,此優惠亦未能反映於FER。李紹基指,積金局向信託公司了解基金單位回贈資料,估計是研究如何將之反映於FER中,惟信託公司不定時推出不同推廣計劃,客戶獲得的回贈優惠有異,實難劃一安排。
根據積金局數字,有兩成人會將強積金供款閒置在預設基金。李紹基表示,初期交銀信託積金計劃的預設基金為保守基金,由於回報長期低於存款息率,故較早前已將預設基金改為平穩增長基金。五年期年率化回報為5.1%。
自強積金實施以來,業界一直相信市場會出現併購,惟至今仍未出現服務供應商之間併購。李紹基指出,強積金成立的首三至五年是資金投入期,即使現時監管要求和規管工作相應增加,經營成本同時提高,也尚算是步入收成期,加上服務供應商背後集團多是財雄勢大,退出市場的誘因甚低。