大行報告:思捷轉型策略正面
瑞銀發表報告指,思捷環球(00330)截至九月底止一四年度首季業績表現勝預期,加上新產品總裁(CPO)上任,有助公司業務發展,故重申其「買入」評級,目標價維持15.8元。同時該行對思捷的業務轉型策略看法正面,惟基於現時仍處執行初期,預計其一四年度銷售或將下跌12.1%,但有望扭虧為盈。

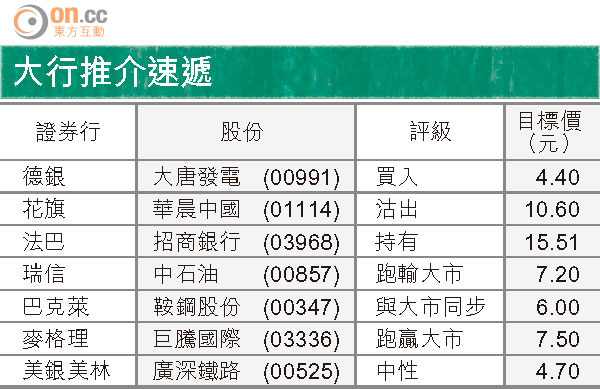
大行推介速遞
該行表示,思捷一四年度首季收入為65.52億元,以本地貨幣計算,按年跌5.2%,高於該行預期。其中零售及批發銷售分別下跌1.2%及10.9%,同店銷售則增長0.2%。而公司的歐洲業務受有利天氣及推廣所帶動,零售銷售增長5.6%,惟亞洲地區則面對採購方面的挑戰,同店銷售跌7.5%。
該行指,思捷委任於Zara女裝產品部門任職執行董事十二年的Rafael Pastor為公司CPO,對其影響正面,相信憑藉其經驗,可助思捷專注發展其女裝業務及轉型為垂直模式。