大行報告:華晨內地車股首選
摩根大通發表研究報告指,內地入門級豪華汽車以及SUV汽車未來三至四年將會強勁增長,而華晨中國汽車(01114)正好涉足該兩個市場,預期公司明年盈利可較去年有雙倍增長,並認為其為內地車股首選,故給予其「增持」評級,目標價由13元大幅上調至20元。

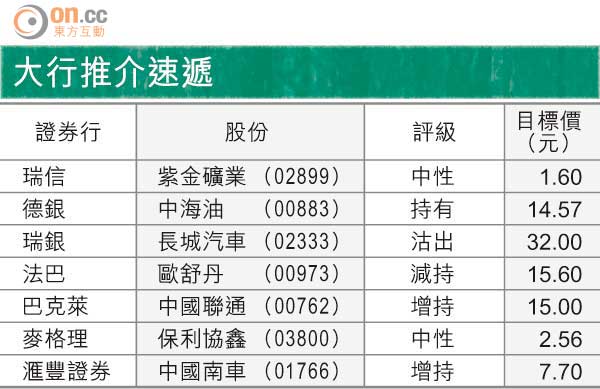
大行推介速遞
該行預期,今年年底內地將有逾500萬輛中至大型的乘用車,車齡超過八至九年,該批汽車不僅過舊,甚至未能達到歐盟二期的廢氣排放標準,相信車主可能會轉往選購入門級的豪車華,例如華晨寶馬及奧迪汽車。
至於SUV汽車方面,該行預期一四年華晨的寶馬X1系列銷售可增加30%,而寶馬X3系列亦可為公司每年帶來30億至40億元人民幣的利潤。另外,公司的寶馬合營於十月份擴大產能,產品組合改變提升經營效益,有助抵銷平均價格的下降,相信明年銷售至少按年增長40%。