大行報告:中升存下行風險
摩根大通發表研究報告指,中升控股(00881)過去一個月股價累升約26%,跑贏大市及同業。該行繼續看好公司於第四季旺季的表現,但同時認為其現價已反映大部分利好因素,甚至已超出基本因素,故維持其「減持」評級,目標價則由7.5元上調至8元。

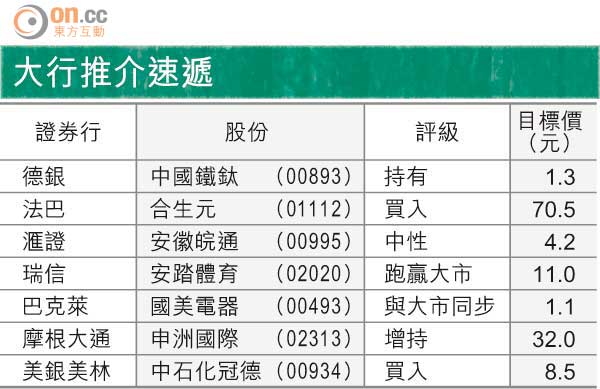
大行推介速遞
該行表示,內地乘用車庫存自六月起一直保持下降趨勢,加上第四季為傳統銷售旺季,銷量將強勁增長,另外由於折扣減少,定價壓力亦告下降。而中升代理的平治,最新推出的兩個車款折扣率收窄,第四季旺季有望在價格保持穩定的情況下,支持銷量上升。
不過,該行指中升目前估值已反映利好因素,新車銷售業務估值相當於一三年市盈率約20倍,高於正通(01728)及寶信(01293)的6至7倍,加上其相對於同業盈利較好的Land Rover業務,佔比不多,相信中升股價存在下行風險。