大行報告:友邦可享較高溢價
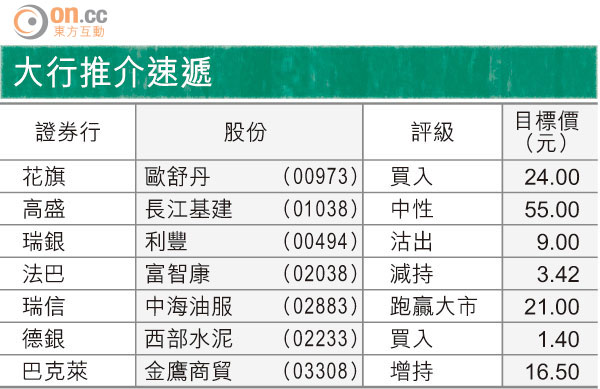
大行推介速遞
美銀美林發表研究報告指,友邦保險(01299)今年上半年業績勝預期,反映公司除了能夠提升利潤率之外,亦有能力透過增加保單數目,以提升新業務價值(VNB)。同時認為,其現時估值為一三年預測內涵值的1.61倍,認為值得較同行有較高溢價,而其新業務價值增長亦將為區內之冠,故重申其「買入」評級,目標價維持36.75元。

大行推介速遞
該行表示,友邦的新業務價值按年升26%至6.45億(美元.下同),當中香港、南韓及其他快速增長市場的新業務價值,分別升20%、36%及67%;新業務價值利潤率按年由42.6%跌至41.6%,主要由於地域市場組合轉變,及收購ING馬來西亞業務後的攤薄效應。
該行又指,友邦的年度化新保費(ANP)增長29%至15.27億元;純利按年升34%至19.34億元,較市場預期高出15%。公司償付能力充足率強勁,達427%。


