有利有幣:金價不宜一面倒看淡
金價走勢
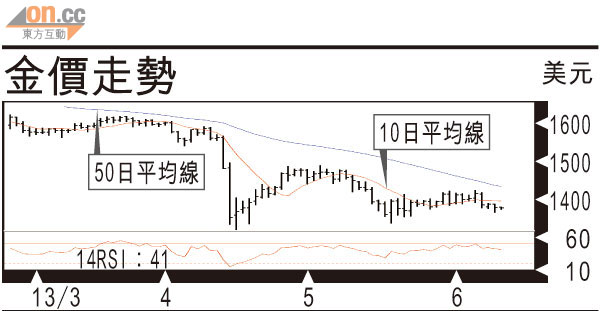
黃金傳統上都是資金避險天堂,上升誘因離不開戰亂、通脹或金融危機。回顧其過去十二年的大牛市,都是建基於美債大升、美匯下滑、「九一一」事件、金融海嘯及歐債危機上。不過由於今年美國經濟漸見起色,加上歐債問題喘定,而阿爾蓋達已潰不成軍,所以一直主導量寬的聯儲局都考慮退市,有機會全面粉碎支持金價上升的最基本誘因。
金價走勢
而且,美國通脹率持續低企,包括通脹預期更走低至七年低位,進一步消除了黃金的另一個避險功用。因此,今年現貨金價下跌了逾17%,正是反映其下行風險。
聯儲局退市時機未到
不過,美國十年期債息已升至十五個月高位,試問聯儲局是否膽敢提早退市,讓息口進一步飆升,打壓復甦中的經濟?況且,一旦中國和歐經濟繼續下滑,全球經濟通縮風險便不難驟增,恐怕只會令聯儲局更不願退市。另外,今年新職位平均增幅都不多於20萬個,亦集中於低薪及兼職職位上,平均工時及時薪又停滯不前,正是量少質劣,顯示量寬政策仍未能改善實體經濟,相信並不是聯儲局最佳的退市時刻。換言之,金價的上行風險亦不容少覷。


