大行報告:德昌業務增長乏力
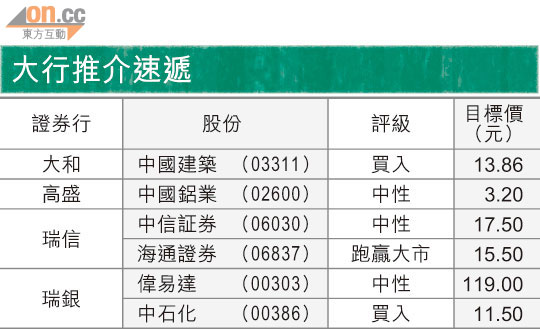
大行推介速遞
瑞銀發表報告指,德昌電機(00179)今年經營利潤遜預期,儘管業務增長乏力,股息率亦低,但公司資產負債表增強,現金流亦保持穩健,為其提供回購股份的能力,有助降低股價跌穿5元的風險,故將其評級由「沽出」上調至「中性」,目標價則維持5.05元。
大行推介速遞
該行表示,德昌一三年營業收入按年下跌4%,純利則按年增長2.5%,均符合該行預期。但是撇除其出售收益,經營利潤按年跌13%,較該行預測低4%,其中下半年更按年跌10%,較上半年跌7%,並無復甦的迹象。
瑞銀預期,德昌的汽車產品業務增長或減慢,以及工商產品業務的持續拖累,加上今年全球汽車生產增長亦將放緩,公司一四年度業績增長難有驚喜。另外,德昌的歐洲業務比重為本港中型工業股中最大,或將進一步拖累一四年度業績表現,故該行下調德昌一四及一五年每股盈利預測分別4%及0.5%。


