大行報告:華能盈利前景樂觀
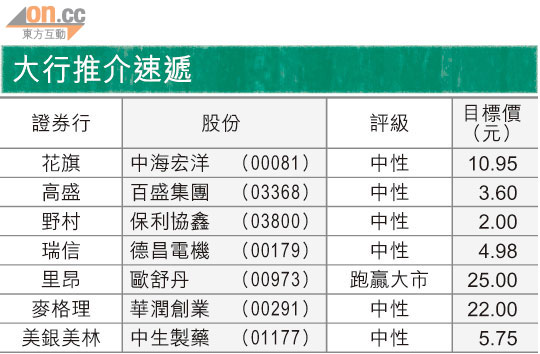
大行推介速遞
花旗發表報告,預期煤炭成本持續下降,華能國際(00902)今年可保持高毛利率,又料新的燃煤及燃氣電廠投入運作後,公司一三至一四年新增裝機容量每年提高5至6%,故將其一四及一五年純利預測分別上調5%及9%,目標價亦由10元上調至11.25元,並重申「買入」評級。

大行推介速遞
該行預期,華能旗下內地電廠今年單位燃料成本按年下降9%,原煤需求則按年增加5%,而單位燃料成本每額外降1%,公司一三年度純利可提高4%。該行引述發改委官員表示,無意調低電價,但電廠需要增加減排方面的投資。
報告又指,華能擁有正自由現金流,相信並無配股集資壓力,今年淨債務對權益比率將按年下跌21個百分點至214%。公司計劃將其負債對股東權益比率由今年首季的73%降至70%。另外,其母公司計劃分拆瀾滄江水電有限公司於上海交易所上市,預計亦將降低集團的資產負債。


