大行報告:利邦銷售弱勢持續
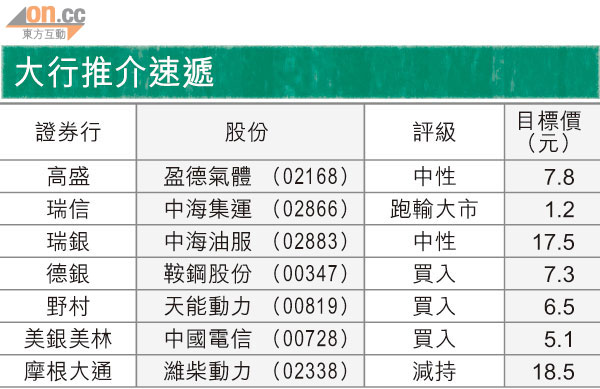
大行推介速遞
摩根大通發表報告,預計利邦(00891)今年全年銷售疲軟,毛利率將受壓,加上公司的營運去槓桿化及再投資成本,料將對EBIT毛利產生負面影響,故將其一三至一五年盈利預測分別下調35%、37%及37%,評級由「增持」降至「中性」,目標價亦由5.28元下調至3.2元。

大行推介速遞
該行表示,預期利邦的疲弱銷售趨勢將在今年首季持續,而近期多個國際奢侈品牌公布之業務均較疲弱,內地零售商預料亦受影響。此外,內地政府打擊貪腐行為,亦將對公司的短中期銷售帶來負面影響。
摩通又指,利邦毛利率一直與銷售表現掛鈎,故該行將公司今年毛利率假設下調80個基點,對公司的EBIT毛利假設亦大幅下調,以反映營運去槓桿化和非營運收入減少,及公司在歐洲的建設成本增長。該行認為,短期至中期內,利邦股價催化劑有限。長期而言,公司亦面臨國際競爭的風險。


