財仔識驚 樓按兩招自保
面對樓市泡沫爆破風險,繼金管局收緊按揭措施,銀行調高按息之後,連專做「銀行唔做的生意」的財務公司亦敲響警號,擬透過降低估值及加按息,冀減低樓價下跌所造成風險。有學者認為,早前在放貸進取的財務公司,亦開始啟動風險管理,反映樓市已存在一定程度的風險,加上部分財務公司資金來自銀行,不排除資金成本亦因此水漲船高。
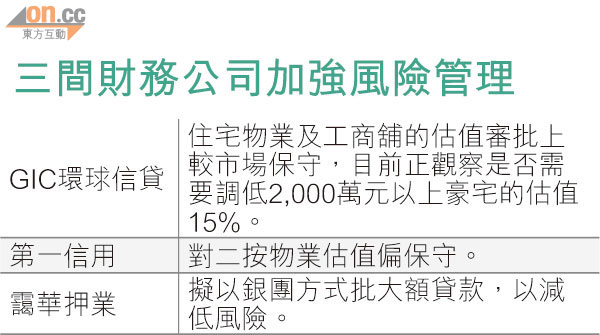
政府、金管局的樓市新辣招一出,令不少無法向銀行取得貸款的客戶,轉向財務公司尋求融資。GIC環球信貸董事總經理王瑤坦言,首季按揭業務按年最多升近一倍,今年首季每月錄得二十至三十宗新單,當中七成為物業的一按。考慮到豪宅價格或會跌得較急,故該公司目前正觀察是否需要調低對2,000萬元以上豪宅的估值15%。
GIC:工商舖估低10%
GIC環球信貸早於去年十一月為過熱樓市作出部署。當時政府剛推出加強版額外印花稅及買家印花稅,王瑤擔心樓價急跌會增加公司的風險,故在估價審批部分轉趨保守,調低物業估價5至10%。
王瑤見今年樓價持續上升,一度考慮重新回調物業估值至原來水平,惟憂慮風險問題,最後仍「捏緊水喉」,至今住宅物業估值仍較市價低5%。防範意識延至早排炒得熱烘烘的工商舖,自二月份起,公司對工商舖的估值亦比市場低10%。
第一信用擬加按息2厘
除了降低估值之外,財務公司亦擬透過加按息以控制風險,三月份按揭業務生意增逾一倍的第一信用(08215)主席冼國林預期,生意急增或會引發有關公司上調息率約1至2厘,以控制風險。
目前,第一信用一按業務佔整體按揭業務約四成,按息介乎最優惠利率(P)減1.5厘至P加1厘,即實際按息介乎3.75厘至6.25厘;目前該公司二按的實際按息最高約15厘,由於認為借款人還款能力較弱,故公司在二按物業的估值上亦較為審慎。
若以該公司為例,加息2厘,一按實際按息即飆升至最高約8.25厘,二按最高則升至17厘,較今年率先加按息0.25厘的滙豐,加幅更為顯著。
對於財務公司估值審批上轉趨保守,甚或部署加按息,中大酒店及旅遊管理學院會計及財務高級導師李兆波稱,這現象正可反映出目前樓市正存在一定程度的風險,財務公司為保障自己,及減低一旦樓價下跌對其帶來的風險,實屬正常。他建議,置業人士應考慮自己的資本狀況,及考慮加息期重臨的應對。

GIC王瑤坦言,或需要調低豪宅估值。(資料圖片)
第一信用冼國林稱,生意急增或會引發息率上調。(資料圖片)