大行報告:中國南車缺乏新動力
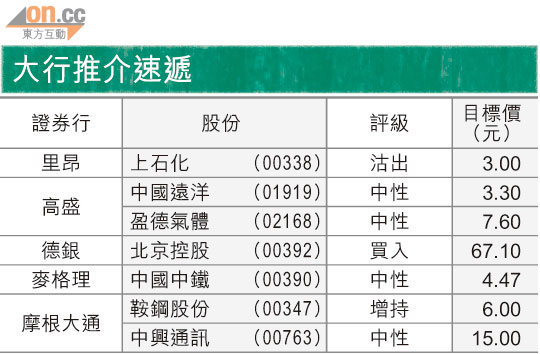
麥格理發表報告指,中國南車(01766)去年銷售達890億元人民幣,按年增長12%,純利則按年增長3.8%,至40億元人民幣,符合該行及市場預期。另外,公司整體毛利率按年收縮100個基點,主要是因為多單元列車(MU)及機車產品的收入貢獻較低。而由於缺乏新的刺激動力,該行重申其「中性」評級,目標價亦維持6.15元。
該行表示,去年鐵路機車和城軌地鐵車輛銷售下滑,中國南車核心業務表現偏軟,期內核心產品銷售按年下跌2.3%。而其他業務分部則按年增長232.8%,是其銷售增長的主要推動力。
麥格理預期,在競爭激烈下,公司今年的MU訂單會減少;由於鐵道部還未完成去年的採購計劃,去年公司機車銷售按年跌19%。此外,儘管訂單增長強勁,惟去年城軌地鐵車輛銷量按年下降3%,訂單主要集中在一三及一四年付運。