資金避險 重投債市
塞浦路斯存款稅議題為金融市場引起波動,歐洲國家債務疑慮再引發市場風險意識升溫,各新興市場股票型基金上周幾乎全數錄資金淨流出。
亞股經歷三月上旬以來的調整期,已逐漸消化去年十一月以來漲勢所累積的沽壓,評估第二季至下半年,隨着美國民間企業增長動力提升,以及日本為首的量寬措施持續為市場注入流動性,將推動全球經濟回復上升趨勢,預期第二季亞洲股市仍有上升空間。
塞浦路斯存款稅議題雖重燃投資者對歐債問題的擔憂,惟塞國政府已與歐盟達成紓困協議草案,後續仍需經過塞國國會立法通過。預期歐盟官員等決策者仍會實行支持周邊國家的政策,以求降低擴散效應影響。
就債券型基金而言,在主要核心工業國相繼表示維持寬鬆的貨幣政策,搭配全球經濟狀況逐漸好轉環境,新興債市仍持續吸引資金淨流入,新興債市之投資機會包括高孳息率優勢與債務評級改善因素,例如一二年第三季以來即有菲律賓、土耳其、哈薩克、烏拉圭及拉脫維亞之主權債務評級相繼獲得調升,投資機會仍是不虞匱乏。
印度股市較受青睞
就亞股外資動向而言,受塞浦路斯存款稅消息影響,上周外資於亞股幾乎全數呈現淨超賣格局,尤以韓股的淨超賣14億美元較大。
印度方面,股市仍獲資金青睞,為過去一周唯一獲外資淨超買的亞洲股市。雖然印度央行寬鬆政策動向未定、政治亦時有雜音傳出,但推動印度中長期增長的結構性因素仍相當穩健,包括人口紅利、高儲蓄率及均衡的增長模式等投資價值仍在,加以短線仍有放寬多項外資投資限制的利好政策可期,應是外資持續青睞印股的主要原因。

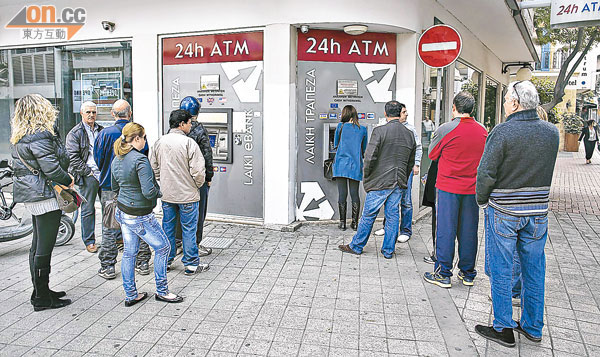
受塞浦路斯存款稅消息影響,市場風險意識再度升溫。(資料圖片)