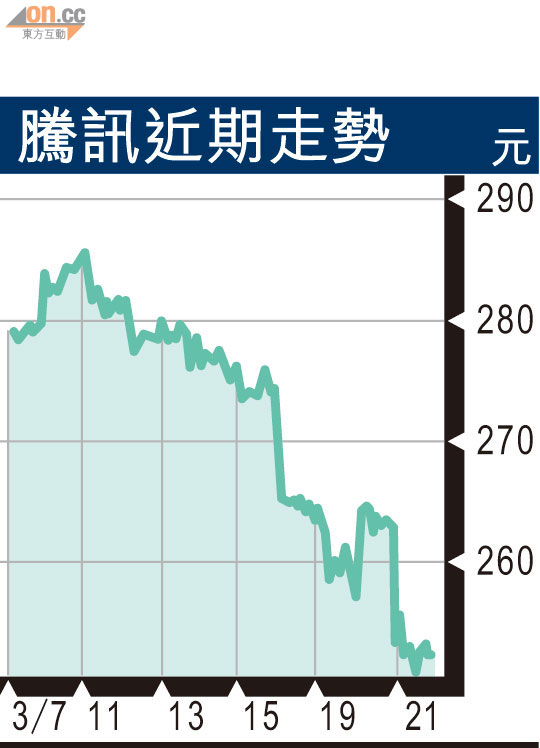
大行紛削騰訊目標價
多家券商唱淡騰訊(00700)短線前景,最少有七家券商調低目標價,其中德銀表示,今年是騰訊另一「投資年」,特別是流動電話互聯網、海外拓張及電子商務方面,雖然此舉有利長線增長,但對短線毛利構成壓力,而且其網上遊戲增長放慢,未來要視乎新推的遊戲能否成功。即使該行預期騰訊於未來三至五年,可取得內地電子商貿市場佔有率10至20%,惟未來四至六季,集團於上述重點開發的新業務,料仍未能扭虧。因此,該行調低騰訊目標價至266元,評級亦降至持有。
花旗獨撐維持買入
高盛則認為,推廣新業務的銷售及推廣費過高,將影響今、明兩年度騰訊的盈利,故分別將未來兩年每股盈利預測,調低2%及1%,目標價降至304元。里昂亦將騰訊一三至一五年度盈利預測,調低5.2%至5.9%,並將評級由買入降至跑贏大市,目標價亦下調至312元。不過,花旗卻力撐騰訊,指微信及流動電話互聯網的策略上均見理想進展,維持騰訊買入評級,更是中國互聯網股中首選,目標價維持325元。