財星Column:內地股市風險有增無減
我在年初就撰文指出,國內股市的滬綜指從1,949點上升到2,447點,走出了一波難得的上漲行情(上漲幅度達26%),但是這波行情能夠走多遠,並不取決於實體經濟走勢,更不取決於金融市場流動性多少,而是取決於新一任政府能否通過重大制度改革來真正調整當前國內股市扭曲了的利益關係。
春節之後,國內股市又連續下跌,滬綜指從2,447點下跌到2,286點(三月十二日),下跌幅度達6%以上。目前,「兩會」即將結束,股市投資者對新領導人的改革期許已經逐漸消化,如果說「兩會」新政府上任後,能夠真正起用有能力、有魄力、敢作敢為的官員來主導中國證券市場的重大改革,並通過這種改革來調整目前完全扭曲了的利益關係,那麼國內股市會逐漸走向健康持續發展之路,這一波股市的上漲還會繼續。儘管這些重大制度改革可能不會讓股市指數在短期內快速飆升,但會為中國股市長期發展奠定基礎。
但是,我們一定要記住,任何一種重大制度改革,都是一次重大的利益關係調整。因此,這種改革一定會受到來自股市強大的既得利益集團各種阻礙,甚至於極力地反對。可以說,郭樹清上任證監會主席之後,對中國股市的問題進行了一系列改革。平心而論,儘管郭樹清對中國股市認識有慧眼,所進行的一系列股市改革也能夠切中要害,但郭樹清的股市改革同樣不敢深入到市場利益的核心,不敢真正改革股市所扭曲了的利益關係。不過,即使這樣,這些股市改革同樣會涉及到一些人的利益,同樣會引起所涉及利益者的不滿。可以說,郭樹清對當前中國股市的改革能夠走多遠,早就引起不少人的質疑。如果這樣,則是目前國內股市所面臨的最大風險了。
利益關係嚴重扭曲
因為,就當前中國股市的情況來看,為何會存在許多匪夷所思的怪象(即一般投資者進入市場一定會血本無歸,但想上市的公司雲集市場周圍等)?很大程度上就是現有的制度規則安排使然,是市場利益關係嚴重扭曲的結果。由於國內股市建立,不僅以計劃經濟為背景,而且制度設定是以政府權力為主導。而現代股市的本質特徵是利益最為均等、最為民主、最非人格化的市場,其制度規則往往是來自市場自然演化而不是更多的人為設計,而以政府為絕對主導的中國股市,則恰恰與這種現代股市的本質特徵完全背離,從而使股市的利益關係嚴重扭曲。
從當前國內股市改革的情況來看,郭樹清股市改革的旋風愈來愈弱,比如政府對股市的引導所強調的是更多的資金進入市場(比如允許更多的社保資金入市),強調的是更多的歐美成熟市場金融產品與工具推出(比如轉融券業務的試點等),而不是通過公共決策的方式重新設計股市制度安排來調整股市扭曲了的利益關係。可以說,無論是股市資金增加,還是新金融產品推出,按照一般人的理解,當然是有利於市場發展與繁榮。不過,人們是否會想過,如果股市的重大利益關係是扭曲的,而不能夠通過重大的制度改革來調整,那麼資金進入股市愈多、推出的金融產品愈多,股市可能面臨的風險則愈大。
再加上當前的國際市場十分震盪(如日圓快速貶值、歐洲主權債務危機以及美國經濟復甦緩慢等等),這更是增加了國內股市的不確定性。中國股市要發展就得要借新政府上任之東風,進行重大的制度改革,能夠真正起用有能力、有魄力以及敢做敢為的官員來主導中國證券市場的重大制度改革,並且通過這種改革來調整目前完全扭曲了的利益關係,真正地能夠保護中小投資者利益,而不受到侵害。否則,中國股市的風險將不會減少而是會增加。

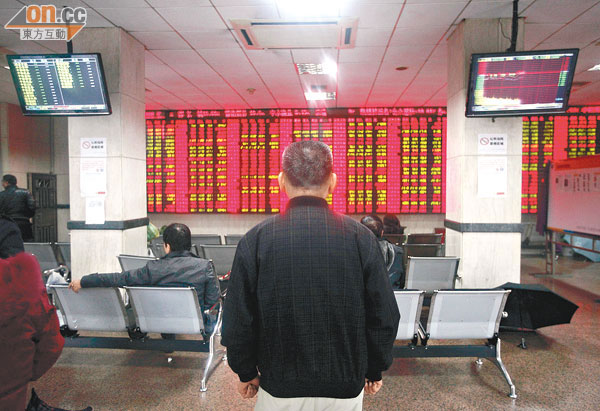
中國股市要發展就得進行重大制度改革,以保護中小投資者利益不受侵害。(資料圖片)