Fundman睇市:美聯 調整壓力非輕
美國一月份非農業職位增加15.7萬份,略低於市場預期的16萬,失業率也由7.8%回升至7.9%,不過勞工部就向上修訂了去年十一及十二月份的數字。新增職位表現唔錯,可是失業率卻和聯儲局大員心目中的退市目標6.5%有距離。十年美債息上周五重返2厘樓上,是去年四月後的高位,上周五道指五年來首次重返14,000點樓上收市,報14,009點,升149點。睇嚟只要就業數據不要太偏離市場期望,資金繼續由債市回流風險資產的趨勢不變,一直堅持唔高追、期待環球股市先來一個調整才撈貨的,恐怕暫時得個等字。
一月份港股由頭升到尾,升幅過千點,累積升幅更驚人二、三線股,反而變得難炒,消息股往往得一兩日貨仔。事實踏入一月下旬,升跌股份比例可反映一二,上升股份多過下跌股份的日子僅得六日,反觀跌多升少的交易日共有七日,指數屢創新高都無用。
藍籌升勢由中資金融股接力,地產及電訊股強勢不再,尤其基金界流傳,政府正為向本地買家第二個物業徵收買家印花稅(BSD)試水溫,過去幾日,本地幾隻主要地產股沽壓唔細,政策一旦真的在春節前落實,地產股可能有壞消息出盡,反彈的條件,但可以預期,對本已因內地買家減少而出現萎縮的樓市交投,將會雪上加霜,股價一直無法返到去年九月高位的地產代理股美聯集團(01200),調整壓力唔細。
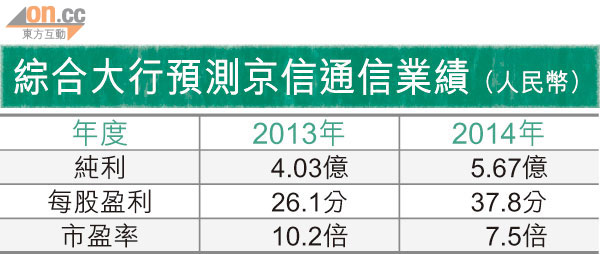
京信通信(02342)發盈警,預期去年十二月底止年度錄得虧損,理由包括通貨膨脹引致銷售成本增加、進行中的全球銷售及服務網絡擴充導致營運費用上升、以及存貨報廢和其他資產減值。
京信通信可撈底
去年內地3G普及率比預期慢,去到年底前滲透率才達兩成。京信的盈警,很大程度是受到佔其收入過半的中移(00941)延遲訂單所致。另外,研發費佔收入比例上升,及縮減人手令行政費用上升,這些一次性因素,也是拖累業績見紅的主因。較樂觀的預測,京信下半年會出現收支平衡甚至有兩三千萬利潤,但不足以收復上半年失地,虧損實是意料中事。
隨着3G的滲透率上升,內地電訊業近日重啟發展4G的計劃,京信在去年八月和大客戶中移簽訂Nanocell合作備忘錄,未來會研發包含GSM/TD-SCDMA/TD-LTE與WLAN的產品。由於一二年上半年比較基數低,電訊商投資可能在上半年止跌回升,京信一三年業績逆轉機會其實都唔細。股價由一月初高位調整近兩成三,回到去年十一月的低位,已屆吸引水平,趁壞消息出盡,值得留意。