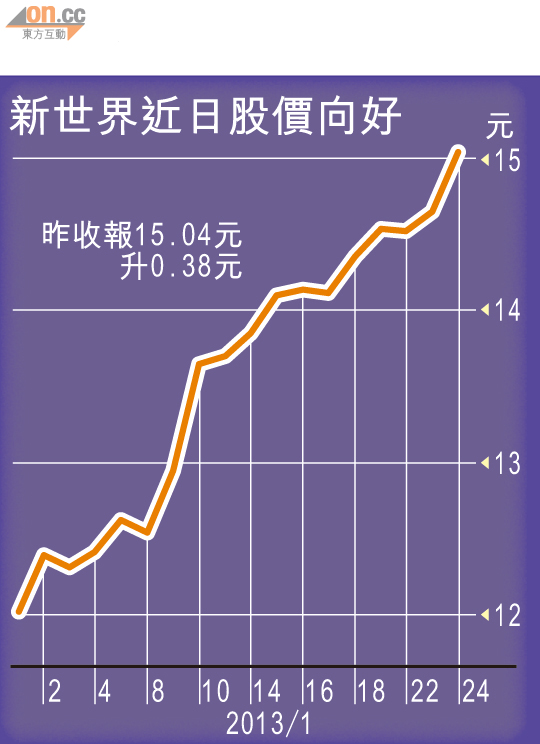
大行唱好新世界
新世界發展(00017)與內地地產龍頭萬科旗下的萬科置業(香港),以超市場預期的34.34億元,奪得荃灣西站六區項目,獲大行唱好,認為有助提高新世界每股資產淨值,帶動昨日股價做好,全日升2.59%。摩根士丹利認為,隨着萬科加入本港地產市場,憂慮來自內地發展商競爭將加劇。
萬科今次透過旗下全資公司萬科置業(香港)與新世界合作,旗下上市公司萬科置業(01036)昨澄清,礙於時間所限,萬科透過萬科置業(香港)參與是次荃灣西站六區項目投標,萬科會考慮將項目權益或與其相關之營運項目注入萬科置業。該公司今復牌。
萬科置業料獲注項目
萬科企業回應本報查詢時指,萬科在港投地為試水、學習階段,未來樂意與其他香港發展商合作,與新世界的合作可優勢互補。公司指,項目料一七年預售、一八年入伙。
高盛表示,中標價較市場估值29億至31億元高,計及10%額外可建築面積,以及假設每呎2,500元的建築成本,估計總成本約每呎7,500元,以現時相若的二手樓盤萬景峯每呎9,500元,加上該地皮有海景,預計項目平均呎價將超過1.1萬元,稅前利潤逾20%。
高盛上調目標價薦買
高盛預期,本港樓市的政策環境將維持穩定,支持發展商推售步伐。該行預計,新世界於今年推出元朗Park Signature及The Woodsville新盤,共涉約2,100伙,若全數沽出收益料可達170億元。高盛上調新世界今個財政年度每股資產淨值預測2%至23.6元,但基於較高利息成本的預期及上述項目成本,輕微下調其一四及一五財年每股盈利預測1%,目標價由16.2元微升至16.5元,相對一三財年預測資產淨值折讓38%,維持「買入」評級。
摩根士丹利認為,較高的中標價反映本港土地競爭激烈,而建築成本上升及橫行的銷售均價將對利潤率構成壓力。與此同時,隨着萬科加入本港地產市場,憂慮來自內地發展商競爭將加劇,亦有分析擔心內地發展商加入投地將推高土地價格。
瑞銀指,以現價計算,預期荃灣西站六區之毛利率約20%,該行相信,本港項目淨利潤率17%,將高於萬科過去的13%水平,或會是推動萬科擴展業務到本港的因素。

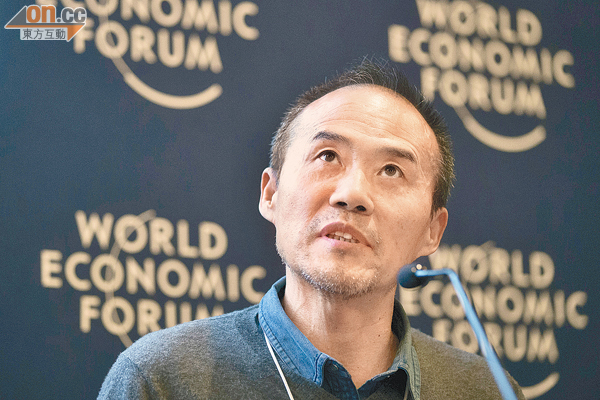
萬科董事局主席 王石
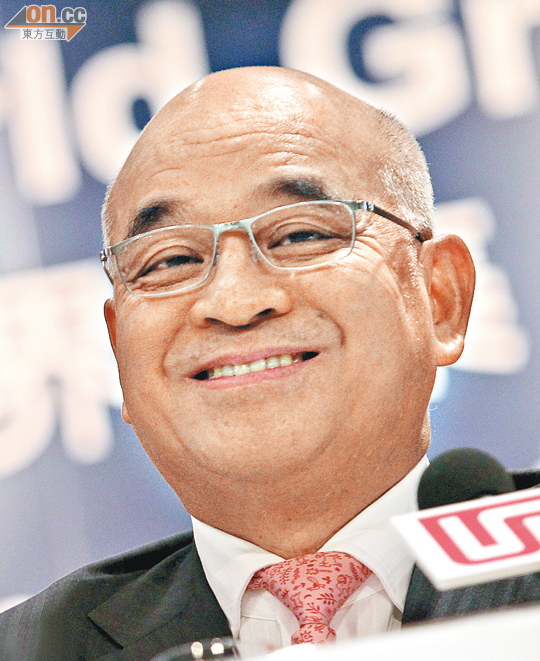
新世界主席 鄭家純