純車位申按貸審批較嚴
政府連環出招打壓樓市,住宅物業交投表現遜色。不過,由於市場資金充裕,部分資金遂由住宅物業流向非住宅物業(包括工廈、舖位、寫字樓及純車位等),以致非住宅物業交投跑贏大市,當中以車位成交表現更勝一籌。購買車位所涉及的金額相對較少,實力雄厚的買家當然可以選擇一次過付款,但若買家需要以按揭籌集資金,則不容忽視以下事項。
借貸息率較樓按高
銀行提供之車位按揭貸款主要分兩類,第一類是車位與物業一併購入,第二類是純粹獨立購買車位。前者買家可以向銀行申請一筆過貸款,即車位變相可享有與住宅按揭相同之按息優惠,買家亦可因應個人選擇,採用最優惠利率計算的P按計劃,或拆息掛鈎的H按計劃,甚至定息按揭計劃,還款年期最高更可長達三十年,按揭條款較為優勝。
至於後者,買家購買獨立車位則需要明白,並非所有銀行均提供純車位按揭,亦沒有H按計劃可供選擇,而且按揭息率普遍較住宅物業高出大概50至60點子,最長還款年期亦只有十至二十年,與一般住宅按揭比較,存在明顯差距。
據地產代理數字資料顯示,今年截至十月份,純車位註冊量達到8,632宗,已超越去年全年總數8,282宗,佔整體物業註冊量的比率達8.8%。而在發展商積極拆售車位的情況下,本年至今更已錄得近萬宗買賣登記。
由於銀行普遍將純車位視作投資用途,因此即使額外印花稅不適用於購買車位,純車位之按揭成數上限,自二○一○年底政府出招收緊非住宅物業按揭成數起,已由原先最高七成降至五成,當時除非買家能夠證明購入之車位為自用,例如買家為車位所屬屋苑住戶,仍可酌情處理,獲銀行批出較高之按揭成數。
自從九月落實收緊第二套房,銀行審批已嚴謹,上述個案即使有證明,按揭成數上限也一律調整至五成。筆者建議車位投資初哥應先諮詢專業按揭顧問意見,確保順利上會。

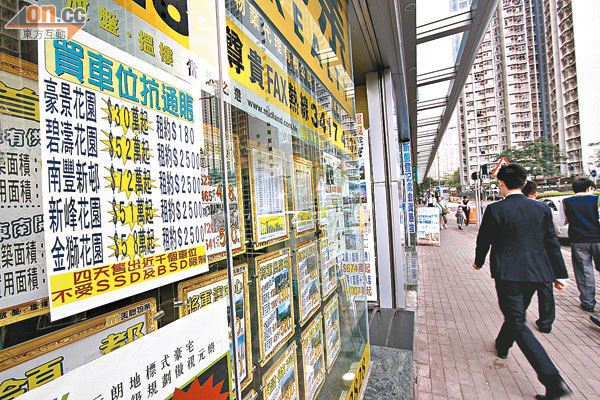
買車位抗通脹,已成熱門投資。