高盛點名零售3強
正值內地「黃金周」長假期,高盛發表報告點評五個板塊內需股,其中看好高鑫(06808)、百麗(01880)及周大福(01929),認為該三隻股份為行業龍頭,存在低成本及品牌獨特的優勢,料至二○二○年三家公司市值將各自升至300億美元(約2,340億港元),為現時的一倍以上。獲大行唱好,惟該三股股價個別發展,高鑫收市升2.07%,而周大福及百麗則分別跌3.08%及0.14%。
高盛指出,現時即使高鑫、百麗及周大福已擁有顯著的規模優勢,但其市值只有120億至150億美元,遠低於全球二十大零售商,因此認為該三大股份上升潛力巨大。全球一百大零售商中,沃爾瑪以市值2,500億美元位列榜首,首二十大的市值至少300億美元以上,百麗、周大福及高鑫排在第35、40及48位。
品牌獨特低成本
高盛指出,在主要零售板塊中,當中三個板塊將會「跑贏」市場,包括食品及大眾零售、服裝鞋類,以及奢侈品,能領先同業的零售商,均能表現其品牌獨特性及低成本的特質。
該行又表示,企業可持續發展的前景比其增長速度更為重要,更指出由100億美元市值步向300億美元市值過程中,平均銷售複合年增長率為12%,平均需時8.3年。從相對估值來看,中資股現水平已難再受壓,料高鑫、百麗及周大福市值均有潛力於二○二○年達300億美元,以高鑫的潛在增長空間最大。
按個別股份分析,高盛指周大福及百麗均擁有龍頭地位,將會繼續受惠於優質百貨公司及商場的店舖數目,由現時1,500至1,800間擴展至3,000間所帶動,當中周大福於網絡擴展擁有更大的上升空間,百麗的增長則取決於其較小品牌於現有店舖中的增長能力。
撐潛力大籲買入
高盛相信高鑫擁有最大擴展潛力,未來十年仍能保持約10%的增長。因此高盛維持三股「買入」評級,料三者在內地的周期性低谷中擁有以合理價格增長的特徵,相信能在未來十年受惠零售業發展。
巴克萊則稱,由於今年七至九月金價按年錄得下跌,預期周大福期間整體同店銷售增長將會僅與去年持平,較第一財季的4%為差。不過,該行料周大福下半財年同店銷售增長會有所反彈,因此維持其「增持」評級,目標價為12元。

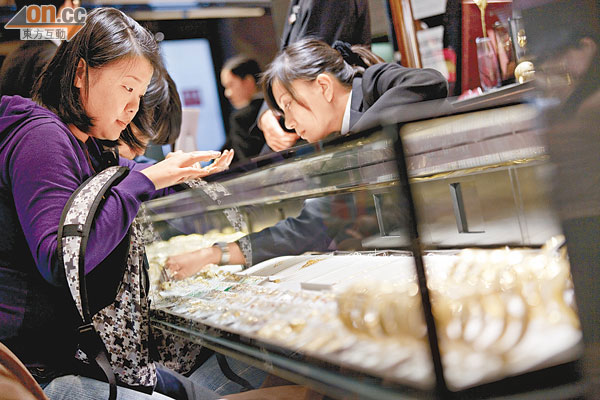
周大福獲高盛唱好擁行業優勢。(資料圖片)
高盛籲買入目標價:$12.5
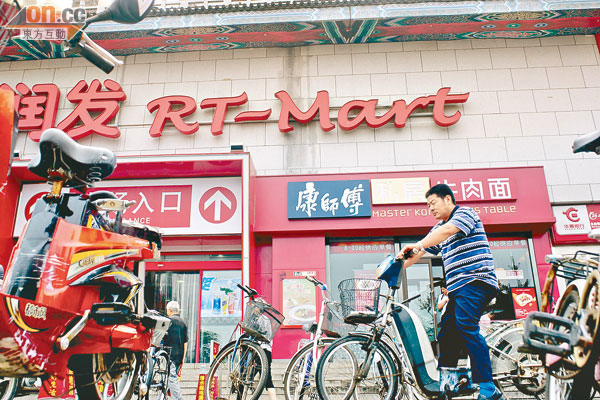
高鑫經營的大潤發。
高盛籲買入目標價:$13.0
百麗具有增長潛力。
高盛籲買入目標價:$16.9