經紀追蹤:華油能源 大戶密吸
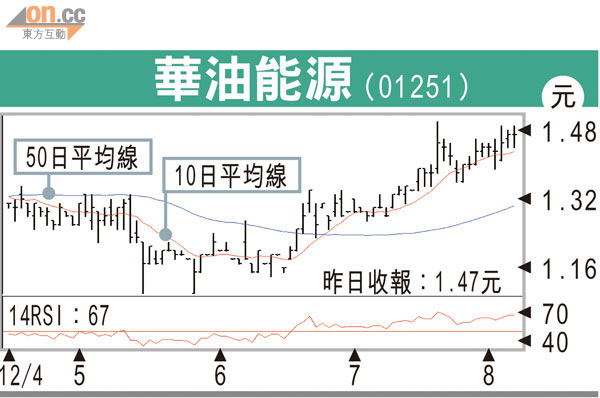
華油能源(01251)為內地綜合油田服務供應商,近日股價雖然反覆上揚,但目前估值仍較同業有折讓,相信中線可反覆做好,建議候低買入。
華油去年度純利增長52%至1.8億元人民幣,由於內地對油田服務需求仍然殷切,加上華油本身致力提高效率以改善整體毛利,因此估計截至今年六月底止的中期業績,盈利可保持高增長。除內地市場外,集團本身亦致力開拓海外市場,今年五月獲哈國石油動態監測服務合同。
大摩上月底發表報告調高華油的目標價,由1.48元調高至1.65元,並預期公司一一至一四年盈利複合增長率可達28%,評級「跑贏大市」。雖然華油近日交投不算活躍,但有買盤暗手掃入,昨日主動買盤共有1.03球,遠多於沽盤18.6萬股,料大戶收齊貨後,隨時破位而上,並挑戰大摩所訂的目標價1.65元,支持位1.38元。