財星Column:正確評估當前中國經濟形勢
國家統計局和中國物流與採購聯合會的數據顯示,五月份PMI(中國製造業採購經理指數)下降到50.4,跌至經濟收縮區邊緣,比四月大幅回落2.9個百分點,遠低於市場分析預期。再加上,即將公布的五月主要經濟數據,不少機構預測,前五個月國內固定資產投資增速可能回落至20%以下;更有機構預測,中國第二季GDP增長率可能急降至7%等。
市場為何會如此悲觀?這裏既有實際的經濟數據表明確實出現增長放緩的情況。比如,當前國內經濟低迷或出現增長下行的風險,早在二○一一年下半年就已經顯現,特別是從今年一季度的數據來看,不僅宏觀上的經濟數據比市場預期要差(如出口、投資及消費都如此),而且國內經濟最為發達的沿海幾個大省,經濟增長都出現快速下滑。比如,今年一季度,廣東、浙江的GDP增長僅為7.2%和7.1%,上海和北京為7%,都低於官方定下的全年7.5%目標。廣東東莞則僅有1.3%。一季度GDP增速最慢10個城市中,珠三角和長三角佔有8個,數字上的問題嚴峻性是不可否認。
但是,這裏有幾個問題得重新思考。一就是當前國內經濟增長下行,是不是中國經濟的基本面發生了質上的變化?如果沒有,當前的經濟增長下行意味着甚麼?正如我多次撰文指出的那樣,當前中國經濟基本面並沒有發生質上的變化,更不存在所謂的「硬着陸」及「軟着陸」的風險,中國經濟仍然處於上升的通道。只不過整個經濟條件與環境的變化,中國正處於經濟轉型的階段,它將面臨着步入一個新的中速增長周期。這是政府宏觀調控政策的預期目標,根本不值得更多的擔心。
二是當前中國經濟增長面臨下行的風險或經濟增長放緩,既是政府宏觀調控的預期目標,也有我們比較參照下的問題。也就是說,當前國內經濟增長的下行,只是相對於○九至一○年那樣高增長年代來看,其增長水平是低了一些。但是那幾年以房地產投機炒作來推高的GDP不僅不可持續,而且也嚴重超支了未來中國經濟發展。可以說,這種經濟是病態不健康的。如果以這種「高燒」狀態下的經濟增長作為增長比較,那麼是不是也讓當前中國經濟重新回到那種狀態中去。因此,當前中國經濟回復到平常與健康增長時,這並非是問題。比如,今年一季度的GDP增長8.1%比前幾個季度是增長下行了,但與全球其他國家的經濟增長速度相比,則是不可同日而語的。
去房產化震動難免
三是早幾年中國扭曲快速經濟增長,是把整個中國經濟「房地產化」,以房地產投機炒作來推高GDP,來拉動經濟增長。因此,中國要擠出房地產泡沫,要去經濟的「房地產化」,必然會為整個國內經濟增長帶來不小的震動,當前中國在去房地產泡沫過程中僅是少許的經濟增長下行,其風險也不是太大,因此根本不值過度悲觀。
還有,今年是中央政府換屆年,國內外市場都在擔心中國經濟的政治周期,擔心政治改革的不確定性。本文預計,新的領導人對中國經濟未來發展都會有新思路,只要真正擠出房地產泡沫,中國經濟發展將出現一個新的黃金發展十年。因為,無論是從當前中國經濟基本面及未來潛在增長動力來說,還是從中國城市化進程、住房消費市場的發展、城鄉居民之間和區域之間差距縮小來看,都顯示出未來中國經濟增長具有無限潛力。再加上外部環境的逐漸好轉,更是為未來中國經濟發展與繁榮創造了條件。
因此,針對當前國內經濟出現的調整,無論未來幾個月的經濟數據會比市場預期如何差,但這並沒有說明中國經濟基本面出現了質上變化,國內經濟增長上行的態勢並沒有改變,反之,這種調整不僅是政府宏觀調控的預期目標,而且也是促使國內經濟結構調整,經濟發展戰略轉型的重要的一步,根本就不必太悲觀。

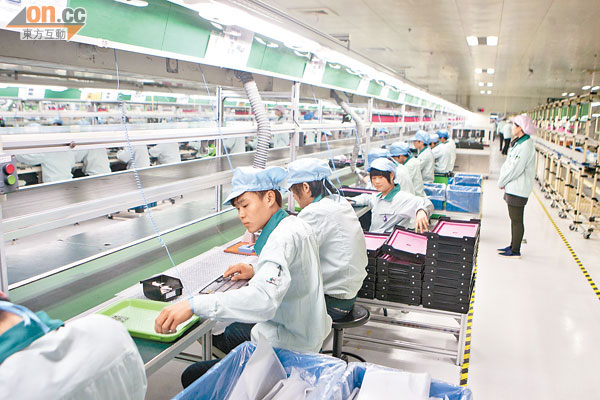
當前中國經濟增長放緩,只是相對過去幾年不健康的高增長,實質基本面並沒有變化。(資料圖片)