大行報告:華創 零售業務穩定
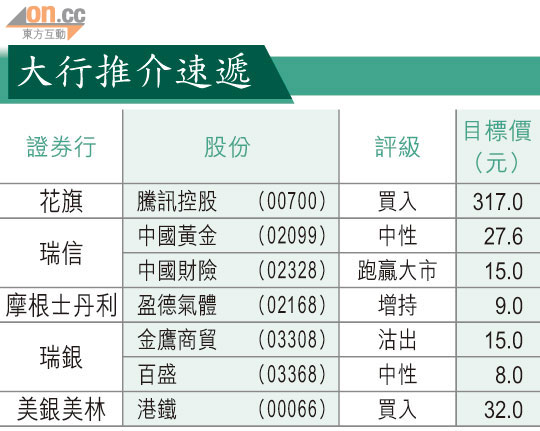
華潤創業(00291)第一季整體營業額同比上升25%,但純利下跌15%,主因啤酒及食品業務盈利減少,美銀美林發表報告,分別下調華創一二至一三年每股盈利預測9%及8%,並將目標價降9%至32元,但預期華創第二季盈利增長將有改善,因零售業務去年的盈利基數較低及啤酒業務增長加快,而現時提高市場份額的策略,亦將帶動毛利進一步增長,故重申給予「買入」評級。
報告指出,佔華創九成半純利的零售業務盈利穩定,按年上升5%(去年下半年跌53%),營業額上升27%,因同店銷售增長6.4%,高於同行物美商業(01025)的4%及高鑫零售(06808)的3至4%。
至於其啤酒業務營業額上升18%,毛利率按年微跌,主要源於高成本大麥積存,但公司奧運前的廣告及品牌投資,將於緊接的旺季發揮效用,四月銷售量增長已超過10%,經營槓桿有助保持毛利的穩定。