經紀追蹤:銀泰百貨趁低吸納
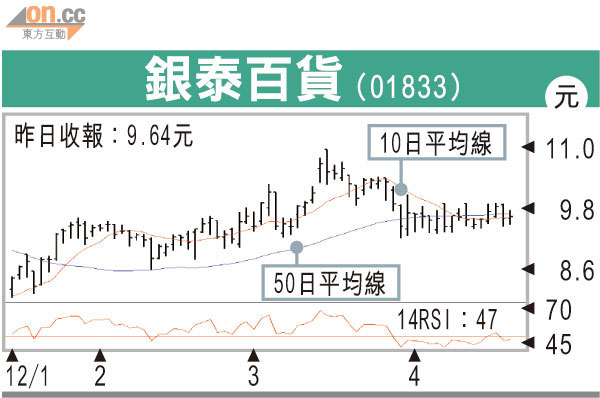
銀泰百貨(01833)近期股價一直於9.3至9.9元上落,基於今年首季內地社會消費品零售總額增長令人失望,投資者對內地推動內需抱懷疑態度,但此類股份隔一段時間便會翻炒,現時為趁低吸納時機。
銀泰首季總銷售同比增長16%,同店銷售增長9.1%,增長較去年有所回落,同時去年純利增長20%也不算出色,但股價反而比其他百貨股平穩,昨主動買盤佔成交額之77%。
銀泰除在浙江省佔領先地位外,亦進一步增強在陝西省及湖北省的競爭能力,近年開拓安徽、河北及北京等新市場,合肥購物中心亦於今年初開業,去年底亦在浙江慈溪、西安曲江及北京開設新店,目前集團經營及管理28家百貨店。
銀泰往績市盈率為18.2倍,今年預測市盈率可降至十五倍左右,與百盛(03368)相當接近,較金鷹(03308)之二十倍有一定折讓。