投資SUN角度:滙控翻身怕三年又三年
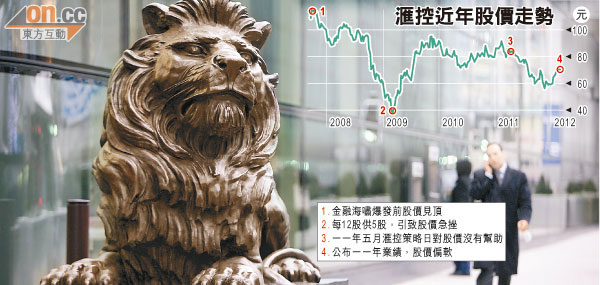
向來被視為香港人銀行的滙豐控股(00005),經歷過經濟起跌的多個風暴,都屹立不倒兼業務愈做愈大,成為橫跨五大洲的環球金融機構。怎知業務愈大,危機就愈埋愈深,○八年金融海嘯一役,進行了歷來最大型供股集資,香港的供股率達到98%,可見香港人何等力撐,管理層更承諾要大力整頓,重新出發。殊不知上周派出了一一年業績,揭露了根深柢固的結構性問題,反映供股至今的三年來實際得個「吉」,未來又如何走過環球金融依然不穩的前路,都是市場最關心的問題。
滙控一一年全年賺162.24億美元,按年增長27%,屬市場預期上限,亦是自○八年業績大倒退之後,連續第三年有增長。末期息派0.14美元,折合1.1港元,全年計派息是3.2港元,股息率達4.6%,似乎滿足了不少股民買滙控求穩陣又有息派的心願。
不過,魔鬼往往在細節裏,滙控業績的魔鬼又出奇地多。細心拆解去年業績,單睇第四季的季度盈利便按季倒退55%,僅得23.6億美元,全年增長背後幾乎全來自債務及衍生工具公允值收益帶來的41.61億美元,若扣除這部分「紙上富貴」的收益,按實際基準計算,稅前利潤按年減少6%,真實版的盈利不升反跌。
股民重視的股息雖按年遞增,但按盈利計算的派息比率實際是不及一○年,由46.6%降至42.4%,剛好是管理層所講派息比率在40至60%水平的下限。
滙控近年不但供股以充實資本,又制訂了明確的策略,定下了多個鴻圖計劃,為市場帶來一點希望。
滙控○九年供股時講過,無需要再進行股權融資,但公司近期卻構思以發新股吸水派花紅,此方法實際一方面向員工發股讓其在市場套現,另一方面就攤薄了現有股東的權益,市場估計該筆新股以市價計算相當於12.8億元,跟供股所帶來的權益攤薄實有異曲同工之妙,不同之處只在於規模較細。
未來發展仍陷困局
另外,管理層去年舉行策略日,提供一條集團發展的路線圖,以釋除疑慮,其中提及了多項指標,包括未來三年要節省共25至35億美元成本,並把成本效益比率定在48至52%。去年業績的實際成本效益比率根本未達標,高至61%,反映滙控要收拾殘局還要多加努力。
同時,一間銀行的實力如何,其實不是講究歷史有幾悠久,員工有幾多,最重要是睇資本,標準之一是資本充足比率。按去年的目標,滙控的計劃是達到一級資本充足率10.5%,但去年有關比率只有10.1%,且反映股東回報的股東權益回報率更只有8.8%(扣除一次項目影響),跟目標所定的12至15%相距甚遠。
為了大派定心丸,滙控表明會加快出售無貢獻的業務,以及落實可持續發展的經營模式。年來滙控的確出售多項資產,又實行裁減三萬人計劃,還涉及一向賺錢的香港亞太區。不過,最新公布的是香港實際裁員不多,未來更有機會加薪或加人手,不裁員的消息雖聽落順耳,卻反映了管理層在判斷未來發展時有所混亂,究竟現時有無斬錯纜,出售了不應出售的業務,未止血的美國業務及歐美資產問題如何處理仍是一個大問號。