投資SUN角度:調控鬆綁三大內房股搶彈
中央近年一直堅決表明打壓樓市不手軟的態度,「限購」、「限貸」、房產稅等多項不利樓市的措施一個接一個。不過,內地由去年十二月至今先後兩次調低存款準備金率,人行多次進行市場回購,今年新增貸款預期達8萬億至8.5萬億元人民幣,流動性注入銀行體系,「活化」去年下半年幾乎「僵化」的借貸活動,內房股的風險溢價也隨即減低。
中國海外抗跌力強
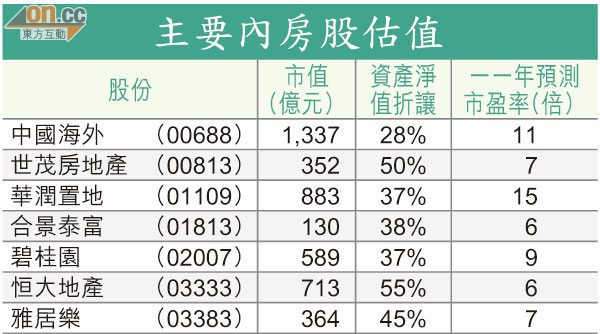
現時在港上市的內房股當中,中國海外(00688)是市值最大的一隻,超過1,300億元,品牌認受性強,財務實力較充裕,龍頭地位毋庸置疑,股價亦最硬淨,上周五收報16.52,僅較五十二周高位低7%左右,亦只較海嘯前○七年高峰價位低約兩成,反映公司經歷樓市大低潮,依然抗跌力強。
公司將於三月中公布去年全年業績,綜合市場預測,其一一年度市盈率是十一倍,現價較其資產淨值折讓25%,低於歷史平均折讓11%,就算股價踏入今年以來反彈兩成半,但基本因素足以支持,估值仍具上望空間。
論規模,恒大地產(03333)也屬大型地產商之列,但近期賣樓表現異常突出,截至去年六月底止的中期盈利增長達1.4倍。今年一月份,其合同銷售額錄得22億元人民幣,大幅高於市場預期,股價水漲船高,今年以來彈升超過四成。
恒大地產折讓吸引
更重要的是,恒大在芸芸內房股中,估值折讓較高,股價較資產淨值折讓高達四至五成,一一年預測市盈率只有六倍,較中國海外平一大截,就算計埋公司市值、財務能力等各類風險因素,折讓的幅度亦是過大,存在重估收窄的空間。
不過,恒大的財務寬裕度的確不及中國海外,早前不斷發行高息債以應付資金需求,市況起跌對這類公司的影響較大,投資者要注意。若然樓市一如預期在下半年逐步見曙光,這類賣樓成績理想的大型內房股,要再大幅彈升絕對不難。
雅居樂彈力勝一籌
三隻作比較的內房股當中,雅居樂(03383)的市值最細,只有300多億元,且以廣東省為主要發展據點,超過一半的土儲位於廣東之內,估計今年合同銷售收益中約三分之二都是來自廣東,地區色彩濃厚。
不過,雅居樂股價今年以來反彈超過五成,是三隻股份中彈得最勁的一隻,原因之一是公司負債比率極高,達七成以上。這類高槓桿運作的房產股在地產低潮中,往往是最先受靶,這由其股價去年四月高位見過13.9元後,十月最低跌至4.16元,累積跌幅高達七成可見一斑,而公司去年中期盈利下跌近四成,只有20.92億元人民幣,表現明顯不及另外兩隻股份。
不過,股價跌得多彈得勁,若然樓市回春,雅居樂這類跌得「過分」的股份,亦往往會升得最多,有能力承受波動的投資者,不妨望多眼。

人行本月再調低存備率,資金流動性增加,有利早前跌得甚為低殘的內房股作出反彈。(資料圖片)