街貨指南:平保 估值吸引可吼
受內地股市疲弱及發債集資拖累,平保(02318)去年股價累跌逾四成,表現跑輸大市。據港交所(00388)中央結算系統持股紀錄資料顯示,在去年十二月中旬開始,部分持倉大手減持平保股份。不過,隨着今年中央有意放水,以及近期A股止跌回升,平保後市未宜看得太淡。
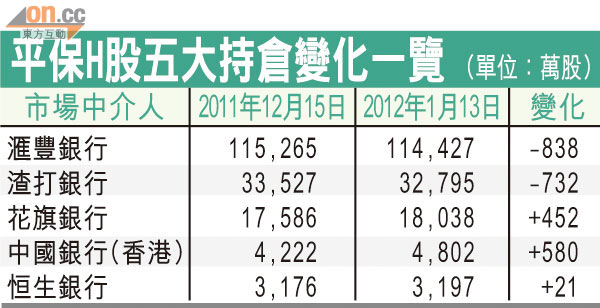
資料顯示,於今年一月十三日,持有平保股份最多的五間中介人,排名次序分別是滙豐銀行、渣打銀行、花旗銀行、中國銀行(香港)及恒生銀行,合共佔該股已發行股本約55.34%。若以去年十二月十五日及今年一月十三日的系統持股紀錄比較,滙豐銀行及渣打銀行合共減持約1,570萬股,其餘三間合共增持約1,053萬股。
平保近日宣布,旗下子公司平安人壽、平安產險、平安健康保險及平安養老保險,去年全年的原保險合同保費收入,分別為1,189.67億元(人民幣.下同)、833.32億元、1.3143億元及49.95億元。
德銀與平保管理層會面後發報告,指平保流動資金狀況改善,加上推出更高利潤的產品,預期在內地通脹得以受控下,今年上半年承保盈利能力維持健康,因此德銀給予平保「買入」評級,目標價74.73元(港元.下同)。
巴克萊資本認為,內地保險股估值吸引,只是欠缺股價催化劑,尤以平保最為吸引,維持其「增持」評級,目標價103.8元。
走勢上,近月主要在46.8至60.6元之間上落,而隨着A股好轉,該股在50元附近靠穩,上周五收報52.65元,升1.15%,企穩在10日及20日線,位處保力加通道中軸,若內地再有好消息傳出,股價隨時有突破。