Fundman睇市:置富產業穩陣回報高
前晚美股因為十二月份美國製造業活動繼續擴張,並且優於預期而做好,道指勁升179點,可惜近期港股總係比外圍股市走先一步,前日升超過400點,尋日來個反高潮,借滬綜指踏入二○一二年首日紅盤收黑,恒指高開93點後,絕大部分時間都陰陰乾,半日倒跌54點,午後A股愈跌愈多,恒指埋單計數跌150點,報18,727點,來個穿頭破腳認真肉酸。芬佬陸續假後歸位,成交反彈超過百億,去到427億元,是超過半個月以來最多,空軍活躍起來,沽空佔大市成交由7.9%升至8.2%。
中銀出報告維持對蒙牛(02319)的買入評級,目標價降到22.5元,認為產品致癌物超標事件,只係暫時性影響,長期基本面不變;美銀美林則調低一一至一三年每股盈利預測5至8%,以反映事件對銷售造成的影響,維持中性評級,目標睇24元。瑞銀尋日安排蒙牛與芬佬進行視像會議,蒙牛的危機處理成績點?股價中睇到答案。
中信泰富再遇挫折
唔知係股東運滯,抑或中信泰富(00267)當黑,旗下全資附屬公司Sino Iron與澳洲Sino Iron項目選礦廠的設計、採購及施工承包商中國中冶(01618)訂立第三份補充合同,要額外支付8.22億美元(約64.1億港元),以完成首兩條生產線及全部六條生產線的設施,為此工程總承包合同價格,將會由原來的25.85億美元(約201.6億港元)增加至經修訂後合同價格34.071億美元(約265.7億港元)。
近年鈔票貶值,令資源股抬頭,今次事件反映一些新礦井開發,唔單止投資額大,回本期也不易掌握。尚幸,去年七月中信泰富經已預告項目有延誤可能,其信評畀標普由BBB-降到BB+的垃圾級別,股價累積跌25%,跑輸同期恒指的15%跌幅。以大行重估資產淨值接近50元計,現價差不多折讓七成二,高於歷史平均六成一折讓,揸家唔需要殘價求售,但要有一定耐性等年底前,公司現金流開始改善。
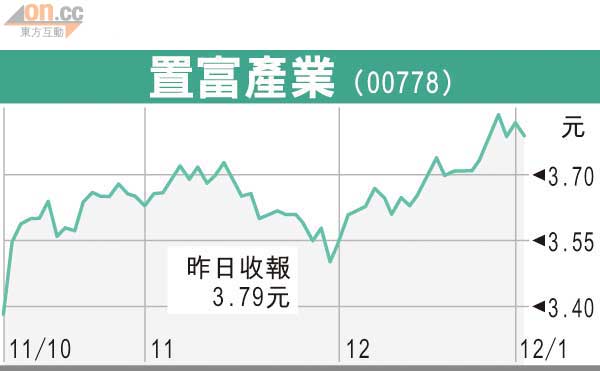
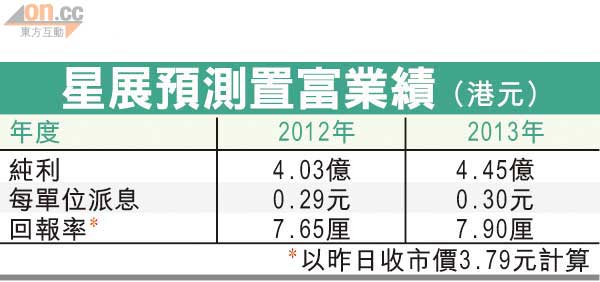
趁息口低企,最近領匯(00823)連環買下兩個私人屋苑收租商場,由翻新房委項目,轉向進軍私人商場擴大投資。行家置富產業信託(00778)不甘後人,以19億元向控股公司買下荃灣麗城及北角和富兩個屋苑商場。兩項目預期淨回報分別係5.2%及4.8%,稍高於領匯早前洽購將軍澳項目的4.3至4.8%,由於交易全數以舉債完成,收購後置富負債比率將由20.1%升至26.3%,但仍未觸及香港及新加坡兩地對REITs管制上限的45%及35%。
好多人會覺得又一城或者IFC等,方算值錢項目,但對房託基金而言,收購愈「豆泥」愈有利,因為交易以舊租值回報計算估值,買回來後方有空間進行裝修、升格、加租的三部曲,以提升回報。
置富優勢或者是大股東長和系手上有唔少食之無味、棄之可惜的屋苑商場,唔需要像領匯般四圍敲門搵項目,一二年回報率可望達到7厘以上,筆者相信與領匯一樣,置富是零息期下追求穩定回報的佳選。