Fundman睇市:恒安享高估值有道理
歐洲央行透過三年期再融資操作,向區內銀行釋放4,892億歐元,規模之大創長期再融資操作的新高,歐元匯價應聲下挫。筆者曾經以陰謀論講過,整冧歐元區,最大的得益者非美國莫屬,因為美國及美元資產將變成資金唯一出路。
睇番反映美元強弱的美匯指數走勢,至今仍然處於近半年高位。事實上,近月美國公布的經濟數據亦令市場有驚喜,最新公布的十一月份二手屋銷售創十月個新高,增長4%,優於預期的1.9%,繼續支持美元的強勢。
愈近聖誕,股市交投愈淡靜,今年情況更明顯較往年「嚴寒」得多,基金經理眼見今年市況慘淡,年尾點樣粉飾櫥窗都於事無補,索性提早放假去。睇見港股尋日主板成交只得334億元,雖然恒指最後抽上接近全日高位收市,不過正所謂大淡好尾市,都係無謂過分憧憬。
新股回勇慎防虛火
尋日掛牌的兩隻新股中國織材(03778)同京能清潔(00579),表現算有交代,前者更一度較招股價狂升逾五成,帶動部分半新股谷底反彈,不過慎防只屬虛火,奉勸一句,短炒都係適可而止。
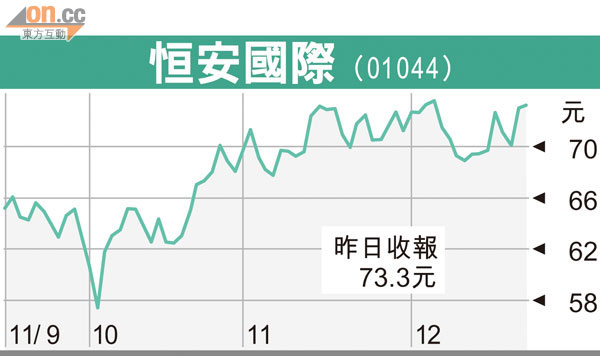
內地明年以「保增長」為首要任務,加上通脹由高位回落,內需股可看高一線,以生產及銷售個人衞生用品為主的恒安國際(01044),既受惠木漿價格下滑,同時亦得到中央促進消費政策的支持,在波動市具有一定防守力。
恒安主要在內地生產及銷售個人衞生用品,包括衞生巾、紙尿褲、紙巾及潔膚護膚產品,製造及分銷零食產品,由於屬日常生活必需品,即使經濟增長放緩,業務所受的影響相對較小。
睇番公司業績,上半年營業額按年上升27.4%至81.8億元,但純利則下跌1.7%至11.82億元,原因是期內原材料價格大幅上升,拖累整體毛利率由去年的45.5%大幅下降至38.6%。期內紙巾業務收入增長34%至約39.19億元,佔整體收入逾四成;衞生巾業務收入上升28.1%至約18.48億元,佔整體收入逾兩成。不過,隨着內地通脹放緩,近期木漿價格亦逐步由高位回落,下半年來自原材料的壓力可望紓緩。
積極優化產品組合
同時,公司亦不斷優化產品組合,除旗下「安爾樂」及「心相印」兩個知名品牌外,在本月初又推出高端衞生巾產品「公主」系列,有助提高毛利率。同時,公司積極進軍嬰兒紙尿褲市場,迎接明年龍年的一輪新生嬰兒潮。
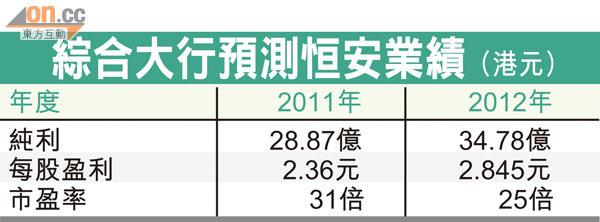
德銀發表研究報告指,木漿價格較上半年已下跌20至30%,而在十二月份旗下嬰兒紙尿褲的銷售動力已見改善,惟未來數個月仍有待觀察。由於預期木漿價格回落,故調高其一二年及一三年純利預測1至2%,目標價由71.7元上調至75元,維持其「買入」投資評級。雖然恒安現價往績市盈率約三十六倍,但作為行業龍頭,可享較高估值,加上公司擁有強勁現金流,可透過進行購併,提升增長動力。