投資SUN角度:放水在即消費股埋位炒
外圍一片風聲鶴唳,中國卻隱隱然傳來「放水」之風。內地十月份通脹大幅回落至5.5%,為去年開始的緊縮宏調提供了一個轉調的平台。中央最近發行的一年期央票息率明顯下調,可視為貨幣政策放寬的一個早期訊號。而十月份新增銀行貸款更達5,800億元人民幣,高於預期,對經濟帶來的乘數效應令市場十分雀躍,埋位部署,年來一直受壓的「鹹魚股」翻生在望。
「放水」在即,中國亦乘機重整政策,以往一直由投資及出口拉動的經濟勢將轉型,取而代之的是民生消費,股民亦要識得時務,睇勢而炒。「促消費保增長」既是未來的經濟主題,政策傾斜的優惠措施料將逐步出台,不排除會透過降低進口產品關稅、消費稅以至對個別行業提供補貼及放鬆價格管制,提升消費總額。
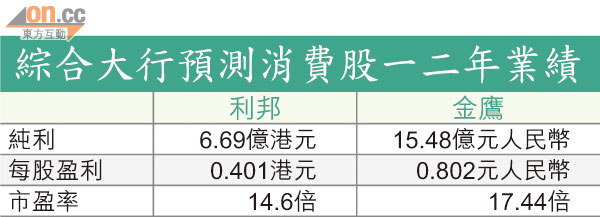
各類消費股份中,成衣百貨類別以I.T(00999)估值較低,一二年預測市盈率(PE)只有十一倍,新百貨(00825)亦只有十三倍,低於有不少基金持股的百盛(03368)的十六倍。不過,I.T內地業務收入只佔總收入25%,受惠內地放水的程度,當然不及百分百專做內地生意的零售股,這類股份估值高,增長亦高,摩根大通便睇好做高價男裝品牌的利邦(00891)及負債低現金多的金鷹(03308),兩者一二年預測PE為十五倍及十七倍,計入股份的增長潛力,現價買還有相當水位。
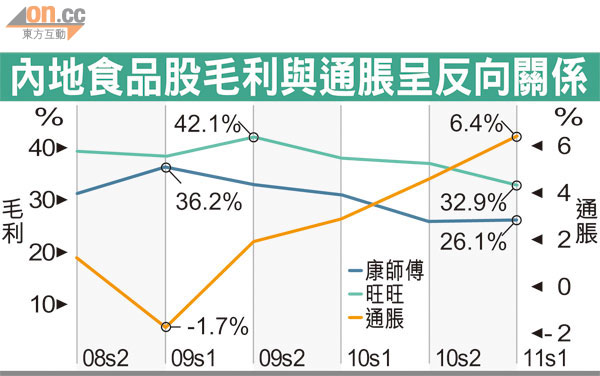
近年一直飽受壓抑通脹政策之苦,產品售價每每未能即時上調轉嫁成本壓力的食品股,亦有望否極泰來。代表股份如康師傅(00322)、統一(00220)、旺旺(00151)及中糧(00606),過去便要出盡法寶強化經營,維持盈利率。
康師傅具升值空間
康師傅因食品原料價格飆升逾兩成,經營利潤率由○九年10.78%急跌至8.38%,早前公布的第三季業績,毛利率按年下跌4.4%,反映高通脹下的經營壓力。不過,佔主要產品方便麵成本比重逾三成的棕櫚油及麵粉價格高峰已過,估計第四季價格將錄得單位數的跌幅,加上飲品主要材料的糖價下跌,第四季毛利率表現可睇高一線。而隨通脹回落,產品加價的反對聲音減退,股份年底開始有望擺脫近年一直被夾在中間,硬食成本又加不了價的困局。就算撇除近期跟百事可樂合作以及被納入恒指成分股的消息,股份價值仍是有進一步上升空間。
同樣因要肩負維持物價穩定大任,而無從加價的中糧系股份,亦肯定會乘機鬆綁,中糧是內地最大食用油及油籽加工企業,該業務佔其收入比重高達七成,盈利率有望進一步提高。其實,中糧受食油限價令影響,今年上半年表現已算不俗,多賺21%至16.02億元,但油籽業務的毛利率依然下跌了6.1個百分點,不過只要限價令一放鬆,毛利率回升可期,要保持雙位數增長應該是易如反掌。

隨着內地通脹回落,康師傅等一眾食品股有望將產品提價,利好毛利表現。(資料圖片)