投資SUN角度:估通脹見頂中港股偷步上
內地上周公布了十月份的採購經理指數(PMI)為50.4,數值維持在50以上,雖顯示經濟總體仍在擴張,但相較八月份的51.2足足下跌了0.8個百分點,亦是○九年三月份以來最低水平。數值低於市場預期的同時,近季度的經濟增長(GDP)又不斷緩慢地下降,第三季GDP增長為9.1%,不單低於第一、二季的9.7%及9.5%,亦較預期的9.3%為低。重要的指標都在證明,內地開始脫離年前4萬億元人民幣刺激方案所帶來的高增長,經濟放慢的前景愈加清晰。
經濟增長放慢本屬市場的負面因素,但中港兩地股市不跌反升,滬綜指升至逾兩個月新高,港股亦再度挑戰二萬大關。市場反應的背後是大家都在憧憬內地將逐步放寬緊縮政策,只要本周公布的十月份消費物價指數(CPI)符合預期,落實鬆手的宏調措施便可「大條道理」出台應景,股市亦因而偷步炒上。
信貸有望略為寬鬆
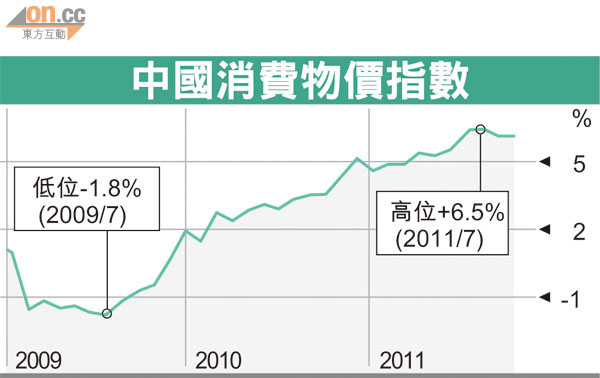
內地CPI從七月份的6.5%頂位回落,九月份增幅只有6.1%,市場大多預期十月份CPI會迅速降到5.5至5.7%左右水平。綜合多間大行的預測,通脹持續回落已成為無甚爭議的睇法,但大都認為,市場最關注的存款準備金率及利率的下調,會在通脹跌至5%或以下的目標才會落實,最有機會是明年首季出現,最快甚至會在今年底公布,代表信貸過度緊張的周期將成過去。
然而,總理溫家寶早前發出了微調論,在確實提出宏調政策改變方向的訊號前,內地銀行新增貸款量近日就突然加大,估計整個十月份的新增信貸規模超過5,000億元人民幣,高於九月份的4,700億元人民幣,預期全年新增貸款將達到7.5萬億元人民幣,高於年初目標。
內銀板塊率先受惠
多出來的貸款額直接注入了經濟體系,受惠的又是哪個層面?最受惠的當然是被視為經濟寒暑表的金融機構。銀行最基本業務是收取存款,向外放貸,緊縮時有錢借不得,無針無線神仙難變,但隨着新增貸款量增加、信貸規模增加,有利經營。
隨着政策風向改變,為政策付出的代價亦減少,在港上市的九間內銀股,於過去一個月便由低位平均反彈近五成,升得最勁的是重農行(03618),於十月四日最低見過2.15元,到上周五收市價3.9元,累升逾八成。重農行是現時市值最細的中資銀行股,不到92億元市值放大了股價波動,跌市時跌多點,升市時又升多點。
中線可投資的內銀股,就離不開本身的基本因素,在第三季業績中,中國銀行(03988)明顯跑輸,股價近周反彈力度同樣落後。適度放寬政策當前,最好選擇擁有強大存款背景的銀行,工行(01398)、建行(00939)既是其中存款較多的類別,第三季度盈利表現又符預期,不妨睇多幾眼。參考花旗最近給予兩間銀行的目標價5.8元及6.8元,都較現價有約16%的潛在升幅空間。
不過,是次中央放水產生的升市效應缺乏經濟實質增長的支持,歐美市場游走於衰退與復甦之間,未來一年前景仍滿挑戰,趁勢炒作時要特別留神。