投資SUN角度:中歐齊發功板塊打翻身仗
上周歐盟峰會提供了一個較全面方案,解除了歐債的即時危機,環球市場以升市回應,同時間中國又相當配合地發表了「微調」論,港股上周五終重上二萬點關。
早前危機一觸即發之際,總理溫家寶十月份以來四出高調地進行調研,先是月初帶領包括央行行長周小川、財政部長謝旭人等前往資金問題嚴重的溫州,爽快地提出了拯救中小企的「四招」,穩定市場信心。溫總日前再度出招,發放了「適時適度進行預調及微調」的言論,頻頻出招都似證明了去年開始的急煞車政策已靜靜地出現了變化。
大家最關注當然是中央如何落實微調,甚麼板塊最受惠。從內外形勢分析,九月份CPI增長雖回落至6.1%,但食品價格增幅明顯,真金白銀「放水」的機會甚微,最大可能會採用一個循序漸進兼邊做邊調整的財政政策,包括加大政府支出,提高保障房建設,對個別行業補貼。
至於關係到貨幣供應、對經濟影響更深的利率及貸款增長問題,估計不會一下子出現明顯的轉變,最快又最有可能的轉變是針對性調整存款準備金率,「活化」資金鏈,讓經濟活動正常運作,當務之急是解除中小企的即時資金危機。
市場流動性不再趨緊,但凡跟資本開支有關的大型板塊恍如脫下了一直纏繞不放的緊箍咒,水泥建材、建築、重型設備、能源類別都是其中的受惠股份。這類周期性強的股份,本面對經濟增長放緩,固定支出減少而令需求下降的前景,但政策調整將有助重新刺激相關投資。不過,相關股份上周平均累升兩成,短期內要再下一城必要有進一步利好的消息出現,或放鬆的政策具體落實。
內銀保險彈力強
至於被視為百業之母的銀行業,大都從低位累升兩成有多,除市場風險性危機解除,壞帳增加的機會下降有利金融機構外,資金運作趨向正常化都有助業務經營,如資產質素回升、息差擴闊,貸款增長正常化的前景都成為內銀的催化劑。上周各間內銀陸續公布第三季度業績,大都符合市場預期,部分股份如民行(01988)、農行(01288)表現甚至較預期為佳,只要第四季壞帳情況沒有急速惡化,相信內銀最壞的情況或已成過去,急升後的調整可視為長線吸貨時機。
保險股同樣受惠於資產質素不再惡化,持有的金融投資價值回升的帶動,前景獲改善,股價還有追上的機會。國壽(02628)的預測市盈率最低,惟今年新業務增長遜色,繼後的反彈力應不及平保(02318)以及未來有機會被股東減持的友邦(01299)。
內房股亦因估值低殘,信貸放鬆的憧憬而令股價上周急彈,不過,微調的政策之下估計熱錢將繼續受控,中央短期內要放鬆針對房產限購、限貸措施的機會不大,樓價已經進入下跌的周期,降價賣樓成為事實,即使中小型房產商的資金壓力可稍紓緩,要重過以往的「好日子」並不容易。
至於跌市中為人吹捧的低啤打值又具防守性的類別,如電訊、公路,房產基金等一類高息又穩定現金流的股份吸引力驟降,在大市出現明顯調整前都會暫時失焦。


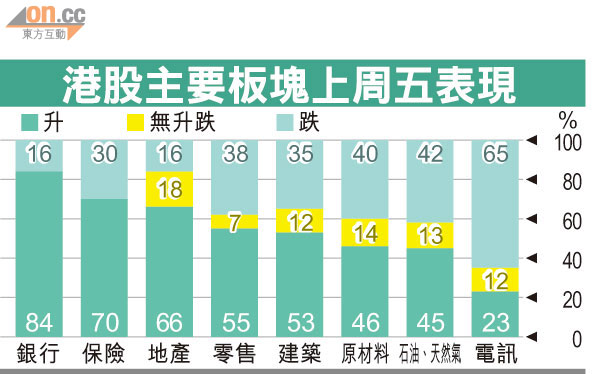
內地微調言論刺激各板塊進一步上揚,其中表現最好的為內銀股,最差的則為電訊股。