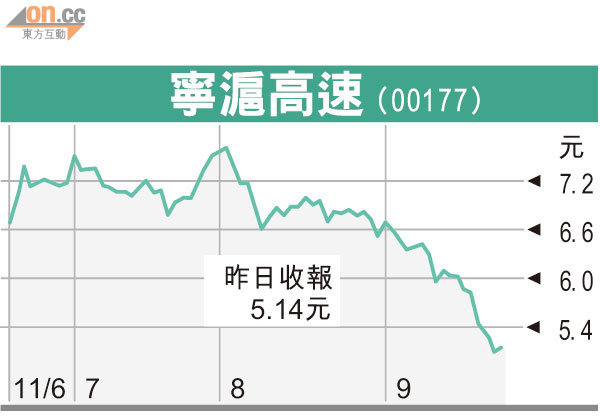
經紀追蹤:寧滬高速 估值吸引
江蘇寧滬高速(00177)在大行唱好及買盤支持下,昨日逆市升0.98%,收報5.14元,由於現水平估值吸引,加上公路股在跌市有較強防守性,料可支持股價進一步反彈。
寧滬高速上半年盈利增長2%,表現平穩,公司管理層預計下半年公路收費仍會穩步增長。此外,集團近年積極開拓新收入來源,最具潛力當然是○九年正式啟動的地產業務,待發展成熟,可望成為集團盈利爆升的催化劑。
早前公司調整旗下312國道古南收費站的收費,令股價受壓,但相信現價已反映有關負面因素,德銀昨日將公司評級調高至「買入」。另昨日亦見多家大行積極買貨,法巴買入118次,瑞銀亦買入110次,而大摩、德銀及花旗買盤亦相當進取。在大戶買盤支持下,公司股價會有較強承接力,初步反彈阻力5.67元,支持位4.8元。