玖紙負債比率料達110%
玖龍紙業(02689)日前公布全年業績,銷售額雖增加逾三成,但盈利跌近一成,毛利率亦見下降,同時,負債權益比率亦升至接近○八年金融海嘯時水平,董事長張茵表示,該比率明年更有可能升至110%水平,但有信心毛利率不會進一步下跌,並對前景感樂觀。
張茵指,毛利率下跌是由於紙價及煤價急升推高成本,但指紙價去年已升了7%,今年應不會再上升,她又預計,包裝原紙今財年銷量可增加至850萬至950萬噸,下財年會進一步增長至1,000萬至1,100萬噸。
另外,玖紙債務權益比率由去年的73.9%急增至101.7%,逼近○八年金融海嘯102.7%的水平,張茵表示,債務水平將跟隨資本開支而變化,料明年該比率可能會升至110%水平,但有信心二○一三年將降至90%。
瑞信狠削目標45%
瑞信看淡其前景,瑞信指出,玖紙盈利比市場預期低11%,由於玖紙仍積極擴充產能,有可能會在需求低於其新增產能時,令集團利潤率進一步受壓,故下調玖紙二○一二至二○一三年度預測盈利28至35%,目標價由6.3元減45%至3.45元,評級維持「中性」。

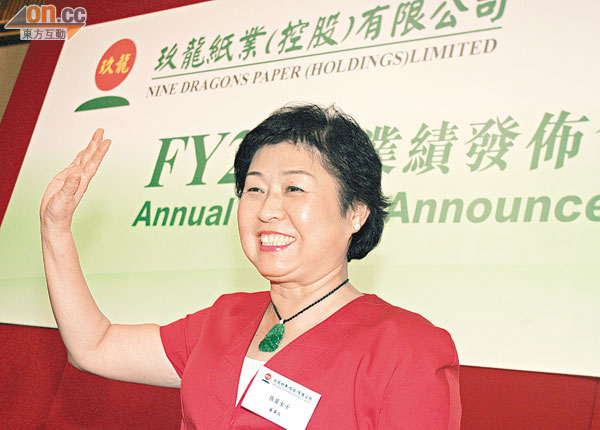
玖紙董事長張茵表示,集團毛利率將不再下降。