投資SUN角度:受惠內需恒安回報有保證
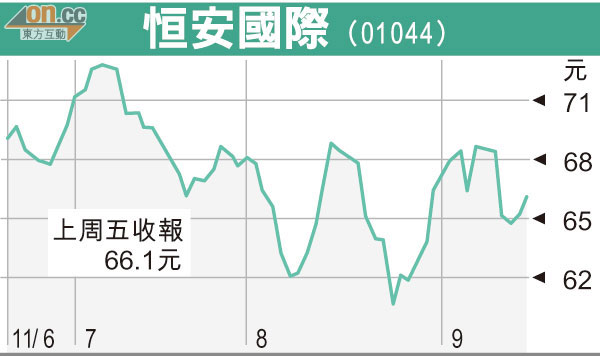
今年以來,環球經濟面對更形複雜的滯脹問題,債務加通脹的雙重困擾引發了近期重重跌浪。跌市中,不少股票實際早已打回原形之際,一直予人估值高的恒安國際(01044)依然企穩,不單遠遠高於海嘯價,較○七年股市最暢旺之時價位高出逾倍,可算是一個奇葩。
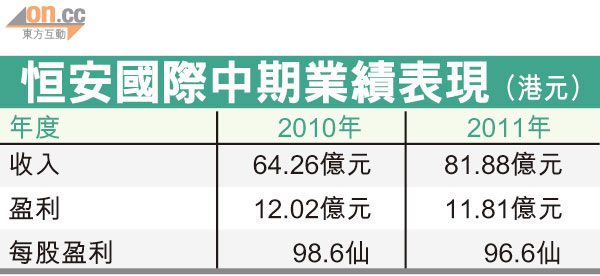
恒安過去三年盈利均錄得雙位數的增長,○九年取得57.9%的盈利增長是近三年來的最好表現,一○年增長回落至15.2%,今年上半年更倒退了1.7%,毛利率跌6.9個百分點至38.6%,反映了原材料價格對成本所造成的壓力,奇怪是股價反在業績後出現反彈。
反彈的原因好簡單,是股市永遠向前看,大家早對恒安上半年受成本困擾一事了然在心的時候,股價應當反映了相關因素,業績輕微倒退未帶來特別驚嚇。早預知的壞消息出來後,市場又發現下半年成本壓力有望紓緩時,股價明顯找得支持。
恒安重申會繼續擴大紙巾的產能,預計明年底相關總產能可提升至90萬噸,反映了管理層對產品市場前景的態度無變,更重要的是,一度拖累業績的原材料成本實際於第二季度明顯回落,情況持續估計可令下半年毛利率回升至四成以上,對股價起進一步支持作用。
產品轉攻高端市場
恒安近年積極打出高檔次護理產品的旗號,用以區別產品價值,冀在競爭中突圍,但相關市場日漸成熟,高增長不再的時候,公司必須加強管理,尤其是資金的運用。中線而言,公司發展要視乎產品市場的競爭變化,全球通脹壓力之下,成本上升的部分可否轉嫁,以及高端產品比例能否成功提高,帶動整體毛利率的提升。
面對目前世界經濟前景不穩定的氣候,避險資金亂竄之下,恒安也變相是一隻「避險股」,因從事的業務屬消費類必需品,經濟周期對其需求彈性影響有限。除非股市出現大反彈,否則短時間內,資金離它而去的機會不大,因要泊在股市的資金目前的選擇不多,持有這類股票的風險相對地低,更何況恒安屬內需股,有避險作用,又受惠內地消費需求的上升,回報具一定的可測度。