穿勻薦:港鐵 攻守兼備之選
雖然奧巴馬宣布推出的刺激就業措施金額高於預期,惟市場擔心最終能否通過仍是未知之數,後市仍未許樂觀,股友宜繼續穩陣至上。
港鐵(00066)業務可攻可守,鐵路票務可提供穩定的收入來源,而物業發展又能受惠樓價長線向上的趨勢,可留意吸納機會。
港鐵中期純利80.5億元,按年升21.25%,若撇除物業重估,基本溢利則倒退23.6%,至43.69億元,主要受到物業發展收益減少所致,不過,旗下的大圍「名城」3期項目料於今年入帳,而位於將軍澳商場料可於明年啟用,未來物業發展增長動力將可大為提升。
集團早前成功投得深圳地鐵龍華線(4號線)龍華車廠上蓋物業開發土地,並有意將香港發展鐵路上蓋物業的營運模式打入內地市場,拓展其利潤空間,料未來在內地的發展潛力龐大。
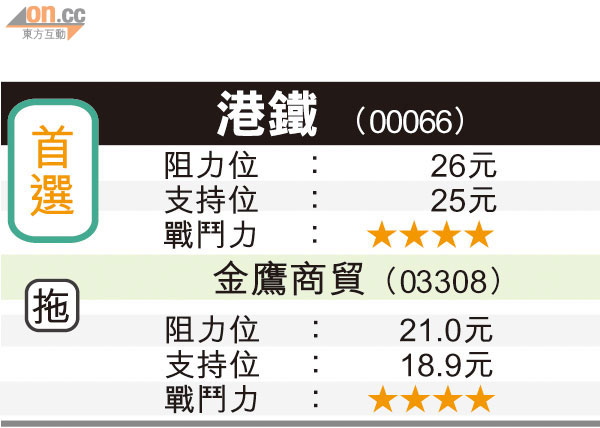
近月股於現水平形成一橫行區支持,若守穩25元,可趁低吸納持中線,惟該支持不可失,向上阻力於26元,一旦上破,可試27.5元。
另外,金鷹商貿(03308)今年上半年的純利達6.12億元(人民幣.下同),按年增長32.5%,同店銷售增長28.7%,而七、八月份的同店銷售增長約25%,保持在良好水平。
集團未來兩年主力在三線城市發展,下半年將在西安、昆明及徐州等地開5家分店,料年底總店數增加至25家。由於金鷹一線城市業務較少,料受調控影響相對較低,增長步伐可保持。
公司股價自八月初由15.9元低位反覆回升,逐步形成上升走勢,現水平應有一定承接,支持於50日線18.9元,阻力21元。