上聲通道: I.T拓展策略得宜
零售消費股I.T(00999)股價走勢持續優於大市,相信與本地零售業受惠於訪港旅客不斷增加及集團業務拓展策略得宜有關。I.T去年業績理想,截至今年二月底止,全年度純利按年增加48%至3.88億元。期內毛利率增加2.6個百分點至63.3%,反映管理層有能力控制租金成本上升壓力。
儘管去年集團積極擴大香港及中國自營管理銷售面積分別19.7%及42%,但租金開支佔總營業額由23.1%下降至22.9%,反映銷售表現理想。由於集團業務管理模式主要透過自營策略,按銷售面積計算,自行管理佔比高達92%,特許經營佔8%。在本地消費需求和旅客消費暢旺的帶動下,配合集團擴大產品及品牌規模,有助擴闊顧客層,對業務帶來協同效益。
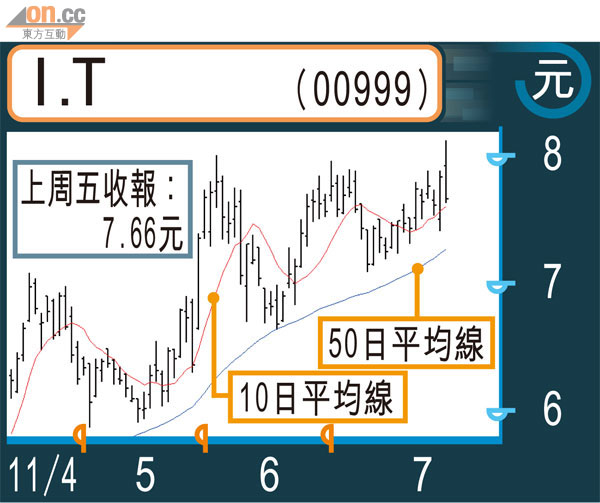
集團計劃今年進一步增加銷售面積30%,而資本開支將達3億元。技術上,股價有勢突破8元阻力,目標8.8元,止蝕7.1元。