投資SUN角度:金軟泊上騰訊惹遐想
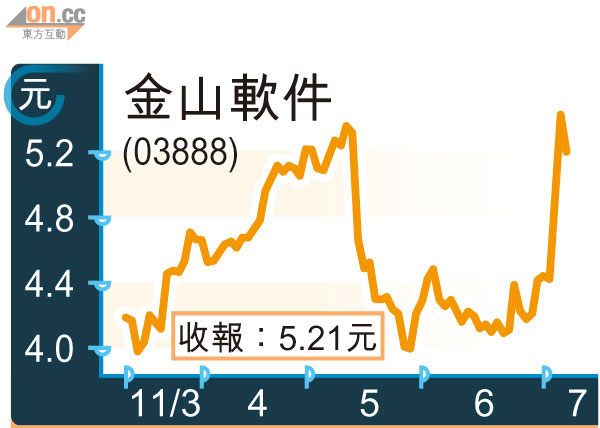
金山軟件(03888)獲騰訊控股(00700)入股並成為大股東,股價因而大漲,由於騰訊入主可帶動金軟在網絡安全軟件甚至網絡遊戲業務的發展,故兩者均可從中得益,金軟可候跌回至5元附近時買入。
騰訊將以8.92億元向兩位董事求伯軍及張旋龍購入15.68%舊股,並成為第二大股東,同時騰訊將戰略投資金軟旗下互聯網安全業務子公司金山網絡。騰訊有廣大用戶基礎,「金山毒霸」將因而有龐大的推廣平台,並在產品創新及技術研發方面享有更多資源。
去年第四季,騰訊與全國最多防毒軟件用戶的奇虎360關係破裂,騰訊轉而與金軟合作,使金山毒霸的使用人數大升,去年九月至今升幅達50%,市佔率並已進展至第二位。管理層相信至今年底用戶人數將超過8,000萬戶,雖然仍與奇虎的市場份額有一大段距離,但將是業務的重大突破。
值得注意的是,金軟已追隨市場趨勢,開放防毒軟件供用家免費下載,故即使用戶大增,其收益也不會大升,僅能憑增值服務去獲取收益。金軟的VIP付費用戶不斷下降,目前約為200萬戶,與一○年三月比較大降80%,平均每人每月付款4.9元人民幣,但隨着基數的增加,VIP用戶數目可望止跌回升。
網遊產生協同效應
金軟今年首季的71%的收入和90%的利潤均來自網絡遊戲,市場均視集團為一間網遊公司,防毒軟件的貢獻並不顯著。不過,騰訊入股後,公司如何估值將引起很大關注。
雖然金軟和騰訊現於網絡遊戲屬競爭對手,但未來雙方相信會取得合作。雙方的合作模式還說不定,惟可產生協同效應。事實上,以騰訊現有的規模和客戶群,他日全面收購金軟也非奇事。
除了獲得騰訊入股之外,金軟亦於日前宣布創辦人求伯軍辭去董事長職務,由一九九八至二○○七年間任總裁的雷軍接任,求氏亦將於未來半年辭去首席執行官職務,正式退休。由於雷軍在之前帶領金軟有很大貢獻,相信領導層變更不會對公司帶來重大影響。
國策扶持企業軟件
無疑,金軟業績自一○年開始轉差,去年並沒有任何新遊戲推出,成為業績低落的主要原因,網遊收入及玩家人數不斷下降,僅靠老遊戲支撐,而越南用戶收入顯著減少。此外,研發及推廣開支持續上升,進一步侵食了盈利,而市場競爭相當激烈,亦使市場對網遊股前景產生懷疑。另方面,手機網絡遊戲迅速興起,亦搶佔了投資者的視線,金軟表示將重點發展移動互聯網業務。
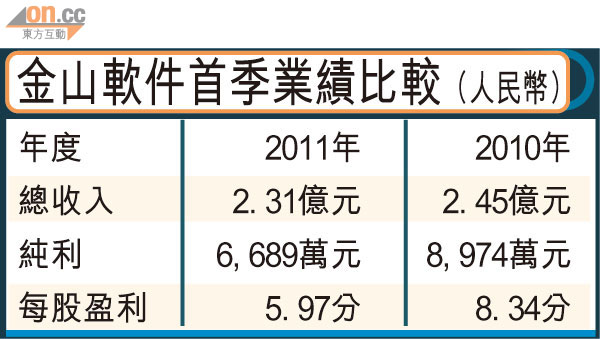
金軟今年首季收入較去年同期下跌6%,淨利潤亦下滑25%至6,690萬元人民幣,公司由第二季開始推出新遊戲,包括《熱血戰隊》和《月影傳說》等,希望能在第三季暑假旺季帶動收入高速增長,三季度還有兩款新遊戲上線。
中國去年出台軟件業扶持規劃,在多方面推廣使用正版軟件,對金軟的辦公室軟件業務有一定裨益,在其免費個人雲存儲產品「金山快盤」的帶動下,可望吸引更多中小企和個人用戶。