Fundman睇市:雨潤估值屆吸引水平
尋日港股成交524億元,創下半日市以外的今年最低紀錄,恒指最後升19點,收報22,730點,反彈力度之弱的確教一眾股民心灰意冷。
任志剛話內地通脹四月見5.3%後,未來兩個月見6%唔出奇,但純粹係滯後因素影響。近日愈來愈多人擔心人行緊縮過龍,最終難逃經濟硬着陸的結果。不過,史提芬無咁悲觀,純個人估計,出現硬着陸的機會應低於兩成。唔信睇番春節後,查實中央抽根的政策效果已開始浮現,三、四月份通脹按月分別係跌0.2%及升0.1%,幾乎停留不動,至於年率數字高企,很主要是去年的基數低所致。
貨幣供應方面,M2增長率由○九年十一月高峰的29.7%,回落到今年四月的15.3%,已低過中央16%的目標,令人聯想到,由去年初開始的緊縮政策已接近尾聲,有云黎明前一刻特別黑暗,今日才怕緊縮政策拖垮經濟,似乎是遲了半年。
港股下跌空間有限
恒指歷史估值介乎八至二十一倍,目前一一年藍籌的平均市盈率大約12.1倍,比中位數14.5倍仲要低16.5%,也因此筆者唔認為股市現時有太多下跌空間,反而通脹轉趨穩定,商品價格亦然,利息由極低回到正常水平,各產業股似乎將經歷一個轉折點。如果唔能夠有較廣泛分散風險的投資組合,或者買盈富(02800)一類的指數基金,係比較適合唔想成日睇實魚缸上落的看官。
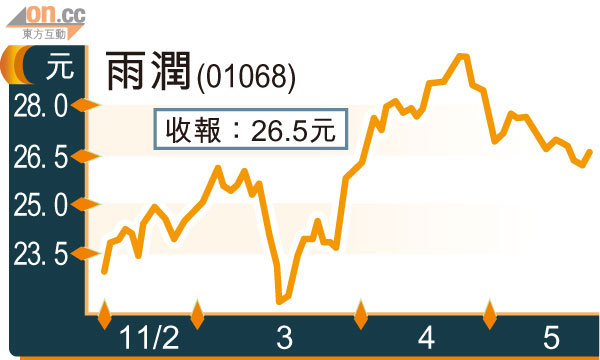
未知係任志剛的溫馨提示功效,抑或是春江鴨早着先鞭,部署低吸會受惠於原材料價格回落的股份,食品股普遍有唔錯表現,至愛的鐵三角康師傅(00322)、旺旺(00151)及統一(00220)全部低開高收,另一隻愛股雨潤(01068)經過近一個月調整,昨日見「穿腳破頭」的逆向訊號,顯示股價短期有見底迹象。
雨潤是內地豬肉及豬肉製品的龍頭企業,受惠於中央對中小型屠宰場的規範化,以及內地居民對食品安全意識的提升,集團近五年發展飛快,銷售額由○六年的47.2億元,升到去年的214.7億元,累積升幅3.5倍,在生豬價格上漲,屠宰量也按年升54%至1,510萬頭,加上下游肉製品毛利率持續改善,純利大幅增長56.3%至27.3億元。
行業整合締造商機
中央的《全國生豬屠宰行業發展規劃綱要》提出,要確保肉食供應及品質水準,未來幾年將大規模推動行業整合,近半數中小型屠宰場會陸續淘汰,雨潤計劃在二○一五年前,將上游產能提升至7,000萬頭,下游加工產能也翻一番去到60萬噸,經去年兩次集資後,手頭現金近60億元,對未來幾年擴產及透過收購合併提升產能,相當有利。
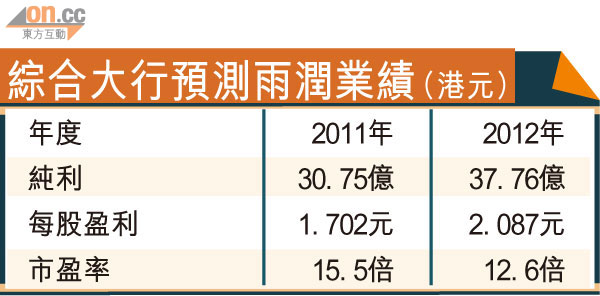
綜合大行預測,雨潤今、明兩年純利分別為30.75億及37.76億元,一一年市盈率15.5倍,其歷史市盈率介乎10至27.2倍,現價較平均市盈率18倍折讓一成四。對手雙匯早前被瘦肉精消息影響,雨潤間接受牽連,相信是近日估值低於平均水平的成因之一,回顧四月底回落至今,估值已進入吸引水平,現價離底不遠,可開始收集。