Fundman睇市:利邦基金接貨無手軟
股市無常,筆者當然並不是說「九一一」之類的突發性事件,而是最難捉摸、仲係經常出現的人嚇人,講講吓當真。近期重慶徵收房產稅計劃,以及人行可能在去年十二月通脹數字曝光前加息的傳言,對內地股市影響顯而易見,滬綜指在2,800點水平上下100點之內,玩咗近兩個月仲係未有方向,尚幸是,港股睇嚟唔再等A股,自顧自追番外圍去年第四季的升幅,恒指尋日升233點,收報23,760點。
和黃(00013)勁升4元,報93元,距離十年高位99.8元又行近一大步,最近數碼通(00315)受惠智能手機普及,數據收入大升發出盈喜,令人聯想到,客戶基礎更大的和記香港(00215)業績唔會曳得去邊,尋日股價一度升近20%,母公司和黃3G業務版圖更大,預期電訊生意止血並開始賺錢,而這類故事也最能打動基金經理,年初至今和黃累積已升超過一成六,遠遠跑贏大市。
繼去年的工行(01398)私有化工銀亞洲後,再有本地銀行被私有化,台灣富邦金控提出以每股5元,向富邦香港(00636)小股東提私有化,出價只較去年六月底每股帳面值4.31元高出16%,當然難與早年幾宗二三線型銀行被天價收購相提並論,事關富邦金本身揸咗富邦香港七成五股權,擁有控制性股權,買到開心,買唔到亦無所謂嗰隻。
中小銀行股掀尋寶熱
心理上,本地中小型上市銀行買少見少,自然會惹來市場一陣尋寶熱,仲有條件賣亦有番咁上下規模嘅,得番大新(02356)、東亞(00023)、創興(01111)及永亨(00302)幾間,可是,由市帳率介乎1.58至2.6倍,估值都幾乎處於近十年的歷史上限,一旦押錯注,短炒變長揸嘅話就認真無謂。
事實上,過去一年全球銀行股平均估值無大幅改善,唯獨香港銀行股身價上升,算係相當異數。尋日瑞銀出咗份報告,比較中銀香港(02388)同星洲兩大銀行UOB及星展,前者去年股價跑贏星洲同業近60%,大家經營環境相近,都係處於超低息、同市場人均財富高等條件,睇落與其博本地中小銀行被收購,倒不如諗諗落後的新加坡銀行股仲好過。
男士服裝品牌代理利邦(00891),以每股7.5元配售1億股,集資7.36億元作為營運資金及未來收購品牌之用。利邦都算係一○年明星股,累積升幅1.79倍,公司在○九年十一月才上市,當時作價1.65元,十三個月後,基金以三倍半價錢接貨亦無手軟。講到底,基金依然戀棧中國奢侈品市場。
高估值不容出錯空間
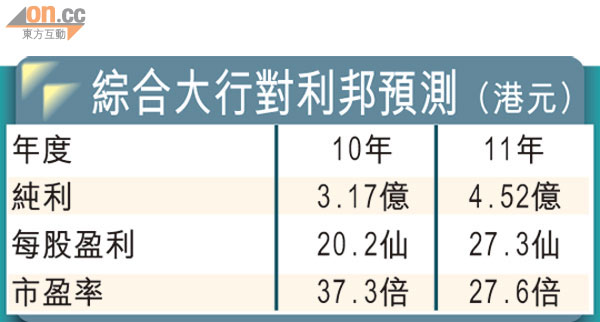
大行估利邦一一年純利4.5億元左右,相當於27.6倍市盈率,另一自主男士西裝品牌利郎(01234)不過21.7倍,估值差距,同利邦盈利基數較低,未來三年預期增長率較高多少有關。另外,上月利邦斥資5.39億元收購Cerruti品牌,正式進軍一線男裝自主品牌市場,基金求貨若渴的心態可以理解。
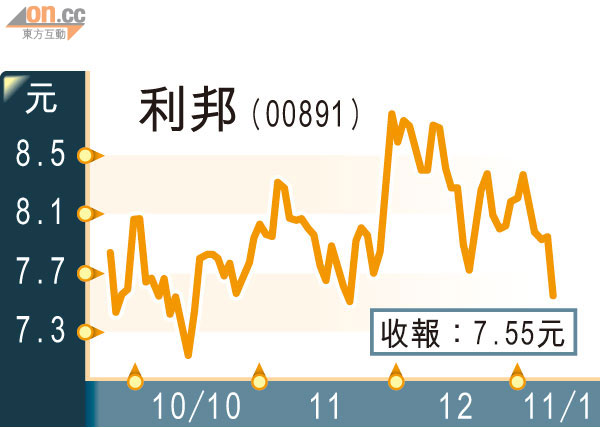
不過,高昂的估值,亦意味着未來業績可犯錯的空間十分細。睇番利郎、利邦在去年第四季,股價幾乎原地踏步,似乎需要時間消化去年初的驚人升幅,三月利邦就進入業績前的blackout,會唔會趁批完股,在一、二月份內發布一啲利好消息,等接貨捧場客唔使食驚風散等三月底份業績?睇怕機會唔細,但以現時估值,三月之前要升穿9元恐怕唔係咁易。

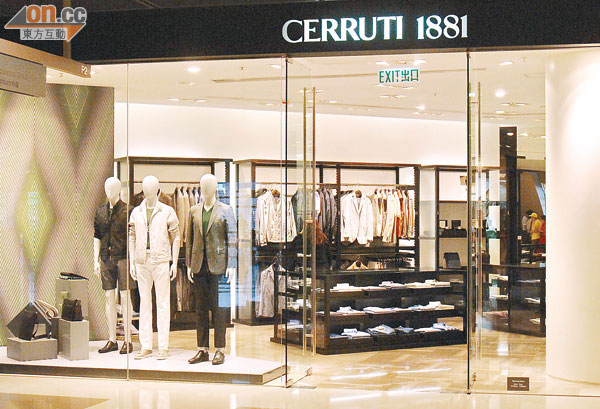
利邦斥資5.39億元收購Cerruti,正式進軍一線男裝自主品牌市場。(資料圖片)