投資SUN角度:太平洋恩利有炒作機會
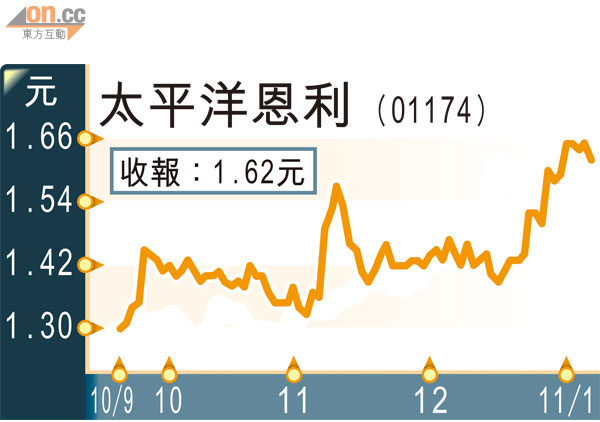
太平洋恩利(01174)早前公布旗下新加坡中漁集團計劃來港作第二上市,股價最高曾升至1.7元;中漁去年曾計劃到挪威上市,但其後擱置,現選擇於香港上市,無疑會惠及母公司股價,使投資者對中漁的業務加深認識。事實上,全球農產品價格大幅上漲,肉類價格亦跟隨飆升,經營捕魚、魚粉、冷凍魚類供應鏈、加工及分銷等業務之恩利料可受惠。
恩利往績市盈率11.48倍,在食品股中並不算高,但該股估值一向偏低,負債比率偏高增添投資該股之風險。集團及旗下公司雖盈利保持增長,且透過供股、配股、發認股權證及上市等不同途徑集資,然而,集團同時不斷透過收購擴展業務,使負債水平居高不下,管理層認為同業負債水平甚至更高,因此毋須為此擔心。
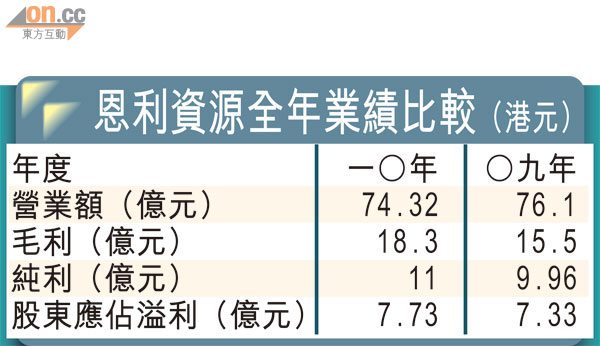
集團截至去年三月的半個年度股東應佔溢利微升2.5%至3.35億元,旗下在新加坡上市的兩間公司已公布截至九月二十八日止的全年業績,經營上游業務的中漁多賺23%,但因配股攤薄效應,經營中游業務的恩利資源僅多賺5.6%;由於攤佔恩利資源的盈利已佔太平洋恩利本身盈利的大半,所以預計集團全年核心盈利升幅也是有限,而公布業績日期應在本月之內。
中漁上市料有刺激
中漁近年大舉擴充,引入了不少街外股東,去年獲凱雷基金注資1.9億美元入股12.77%股權,如今又計劃來港上市,但恩利所持股權便愈攤愈薄,無多大得益,但卻可確保上游的魚類供應充足。恩利資源早前亦公布以約4億元收購澳洲鮭魚公司約20%股權,太平洋恩利自○九年紅島加工廠房投產後,則沒有其他動作。
現僅從其持股65%之恩利資源全年業績作分析,雖然經過供股集資,但銀行借貸及可換股債券的負債總額增至41.84億元,需一年內償還之短期貸款高達32.85億元,年度投資耗用現金23億元,淨負債比率由72.1%降至61.3%。期內集團收購兩艘運輸船舶,另額外收購1.02%秘魯捕撈配額(可提高秘魯鯷魚捕撈量20%),南太平洋拖網船隊亦新添兩艘捕撈船。
冷凍魚類供應鏈管理部門之收益減少15.5%至32.28億元,主要由於北太平洋總供應量增加令其主要魚類產品售價下跌,加上去年第四季之船期出現短暫延誤。中漁捕撈部門之收益升11%至42億元,歸功於魚粉售價上升、北太平洋業務銷量增加及南太平洋業務首次計入全年貢獻。
受惠內地食品漲價
中漁去年四月開展南太平洋捕撈業務,十月已將駐南太平洋的若干船舶轉到北非毛里塔利亞,捕撈竹莢魚及沙甸魚,冀成為新增利潤點及增加船隻利用率,並將考慮購置新捕撈船。管理層預期於去年五月收購兩間秘魯捕魚公司後,秘魯之配額份額將有所增加,並有信心可全面運用經擴大配額。
中國市場佔恩利資源收益之78.7%,其次為東亞、歐北美及其他市場,分別佔9%、8.5%及3.8%。中國食品通脹嚴重,尤以農產品和豬肉等升勢最為厲害,中央並於去年底實施食品價格管制措施。不過,恩利資源全年業績和太平洋恩利中期業績均較令人失望,宜待看過太平洋恩利本月稍後公布的全年業績再定投資策略,但中漁上市或為其股價帶來短期刺激。

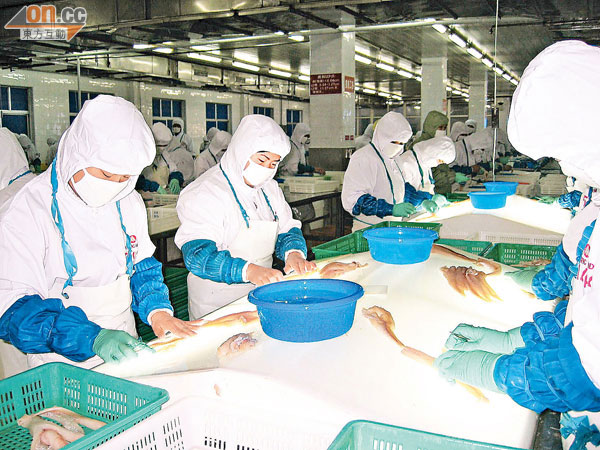
太平洋恩利旗下的中漁將來港上市,對恩利或有短期刺激。(資料圖片)