投資SUN角度:維他奶 長線財息兼收
雖然經營成本不斷上升,今年上半年維他奶(00345)的業務仍保持穩定增長。繼內地市場產品提價後,預期明年首季香港產品亦會提價,以紓緩成本上漲的壓力,而內地業務所佔比重穩增,亦有助加快整體收益增長,估值具上調空間。
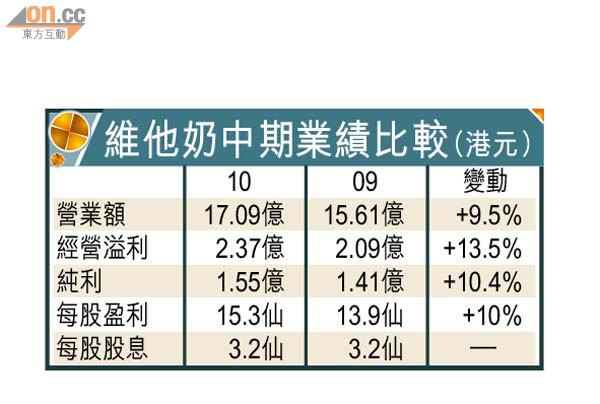
維他奶主要從事製造及銷售食品及飲品,截至今年九月底止上半年營業額17.09億元,同比增10%;純利1.55億元,增長10%;每股盈利15.3仙,維持派發中期息每股3.2仙。期內,飲品行業的原材料、燃料及勞工成本持續上升,競爭激烈,可幸公司近年積極推動市場及產品多元化發展,保持市場領導地位,有助維持整體邊際利潤,毛利率50%,大致持平。
佔公司收入逾四成比重的香港及澳門市場,中期收入7.59億元,僅升3%,主要是受原材料成本增加影響,經營溢利則微跌2%。旗下即飲茶飲品、山水鮮豆漿及山水系列豆腐銷售理想,而維他天地的學校小食部業務經營規模雖有所增加,但礙於成本上升,邊際利潤受壓。管理層表示,考慮在明年首季提高香港市場產品售價,以抵銷成本上漲的壓力。
致力開拓內地市場
內地市場佔總收入三成比重,收入5.01億元,增長14%,經營溢利增加20%。公司已於華南及華東地區豆奶行業市場建立領導地位,今年第三季已調高產品售價,而在廣東南海興建的新廠房正按計劃進行,待明年度落成後,預期產能將翻一番,有助紓緩產能壓力,並進一步捕捉內地市場商機,估計兩至三年後,內地業務可與港澳業務平分秋色。
海外市場方面,澳紐市場收入2.09億元,增長32%;經營溢利4,100萬元,增長69%。主要受惠銷售增長,烏東加市廠房擴產,以及澳元升值。在美國推出QE2之下,美元弱勢難改,澳元升值因素加上市場自然增長,有助提升澳紐分部的貢獻。
北美市場中期收入2.08億元,增幅6%,經營溢利僅554萬元,但已較去年同期有所改善,未來增長步伐有待觀察。新加坡業務表現欠佳,中期收入僅3,157萬元,經營溢利跌50%至235萬元。
財務穩健估值吸引
由於香港將實施最低工資法例,加上原材料成本普遍上升,展望下半年及明年度,經營成本上升乃無可避免,公司透過革新產能及擴產,並推進多元化產品及銷量增長以抵銷負面影響,明年度建成的南海新廠,可謂正合時宜,而受惠內地消費市道暢旺,內地業務發展值得期待。
截至九月底,維他奶手持現金等值4.54億元,現金淨額2.24億元,較三月底下降1.68億元,主要是期內資本支出達1.41億元,但整體財務狀況仍穩健。以昨日收市價6.41元計,若只看香港業務,估值吸引力平平,但計及內地業務這一亮點,以及公司過往的管治良好,業績及派息表現穩定,則估值仍具吸引力,長線持有可望財息兼收。