經紀追蹤:潤泥 受惠行業整合
繼建材下鄉政策為水泥行業注入新動力後,「十二五」規劃的基建投資亦確保水泥的需求,加上中央近年積極淘汰低效的水泥產能企業,在行業整合下,華潤水泥(01313)作為華南地區最大型的水泥生產商,長遠發展值得看好。
內地工信部於八月初公布在九月底前要淘汰的1.07億噸落後水泥設施,有利水泥行業的長期發展,並對內地水泥價格起支持作用。
潤泥早前進軍山西,於當地組合資企業成立水泥生產項目,公司近年積極擴大產能,目前有6條熟料生產線、10條水泥粉磨線及7座混凝土攪拌站正在建設當中,並預期今年底前完工及正式投入運作,屆時集團的熟料、水泥及混凝土的年產能將較上半年分別增加1.05千萬噸立方米、1.63千萬噸立方米及650萬噸立方米。
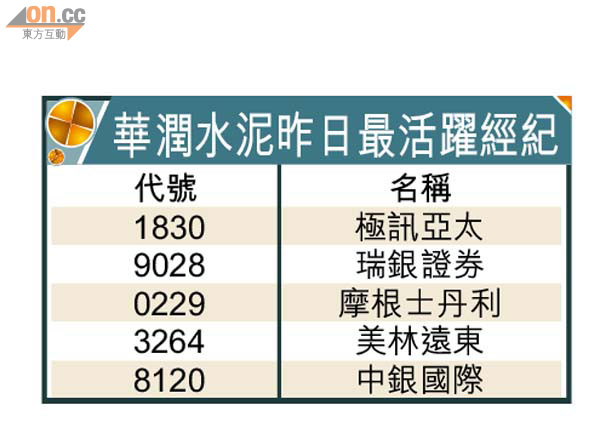
盤路上,瑞銀、大摩、中銀、瑞信及花旗於昨日均積極現身買貨,當中瑞銀現身買盤達136次,而於過去五個交易日亦排隊買貨達462次。雖然潤泥股價近日偏軟,但5.2元水平有支持,不妨於該水平吸納,目標價6.5元,穿4.8元止蝕。